この記事にはプロモーションが含まれています。
先に結論とペイトナーの向き不向き
請求書を出してから入金されるまでの間、手元の資金が足りなくなる。フリーランスや個人事業主なら、一度は経験する悩みです。請求書の早期入金サービスは、この空白を埋める手段のひとつですが、手数料がかかるため、使いどころを見極める必要があります。
結論
ペイトナーは、手数料が申請額の一律10%で、最低1万円から利用できる請求書の早期入金サービスです。入金までの資金の穴を、短期間だけ埋めたい個人事業主に向いています。一方で、手数料は小さくないため、慢性的な資金不足の解決には向きません。使う前に、手数料を引いた手取りと、契約の条件を確認しましょう。
ペイトナーが向いているフリーランス
次のような人は、ペイトナーの特徴を活かしやすいと考えられます。
- 請求書を出してから入金まで間が空き、その間の支払いに困ることがある
- 少額から、必要な金額だけ前倒しで受け取りたい
- 手続きをオンラインで済ませたい
- 取引先に知られずに利用したい
公式サイトでは、個人事業主や一人法人向けのサービスとして案内され、独立したばかりの人も対象になるとされています。普段から請求書を発行して仕事をしている人が、前提になります。
ペイトナーが向かない人の特徴
反対に、次のような場合は、利用を慎重に考えたほうがよいでしょう。
- 手数料を負担すると、案件の利益がほとんど残らない
- 請求書が発行できる取引がなく、手元に売上がない
- 毎月の収支が赤字で、足りない分を埋めるために使おうとしている
- 個人で、事業としての取引がない
請求書の早期入金は、すでにある売上を前倒しで受け取るサービスです。売上のない資金不足を、解決するものではありません。
利用するかを判断する目安
判断の目安は、手数料を払っても、前倒しで受け取る価値があるかです。たとえば、入金を待つと支払いの期日に間に合わず、延滞の費用や信用の低下につながる場合は、手数料を払う価値があります。
反対に、数日待てば済む場合や、手数料の分だけ利益が減って割に合わない場合は、使わない選択もあります。次の章から、仕組みと手数料、条件を順に確認します。
請求書の早期入金サービスとは
ペイトナーを知る前に、請求書の早期入金サービスがどんな仕組みなのかを整理します。名前が似た制度との違いも、ここで押さえておきましょう。
サービスの仕組みと入金までの流れ
請求書の早期入金サービスは、取引先に出した請求書の代金を、入金の期日より前に、手数料を引いた額で受け取れる仕組みです。ペイトナーの公式サイトでは、入金待ちの報酬を先払いで受け取れるサービスと案内されています。
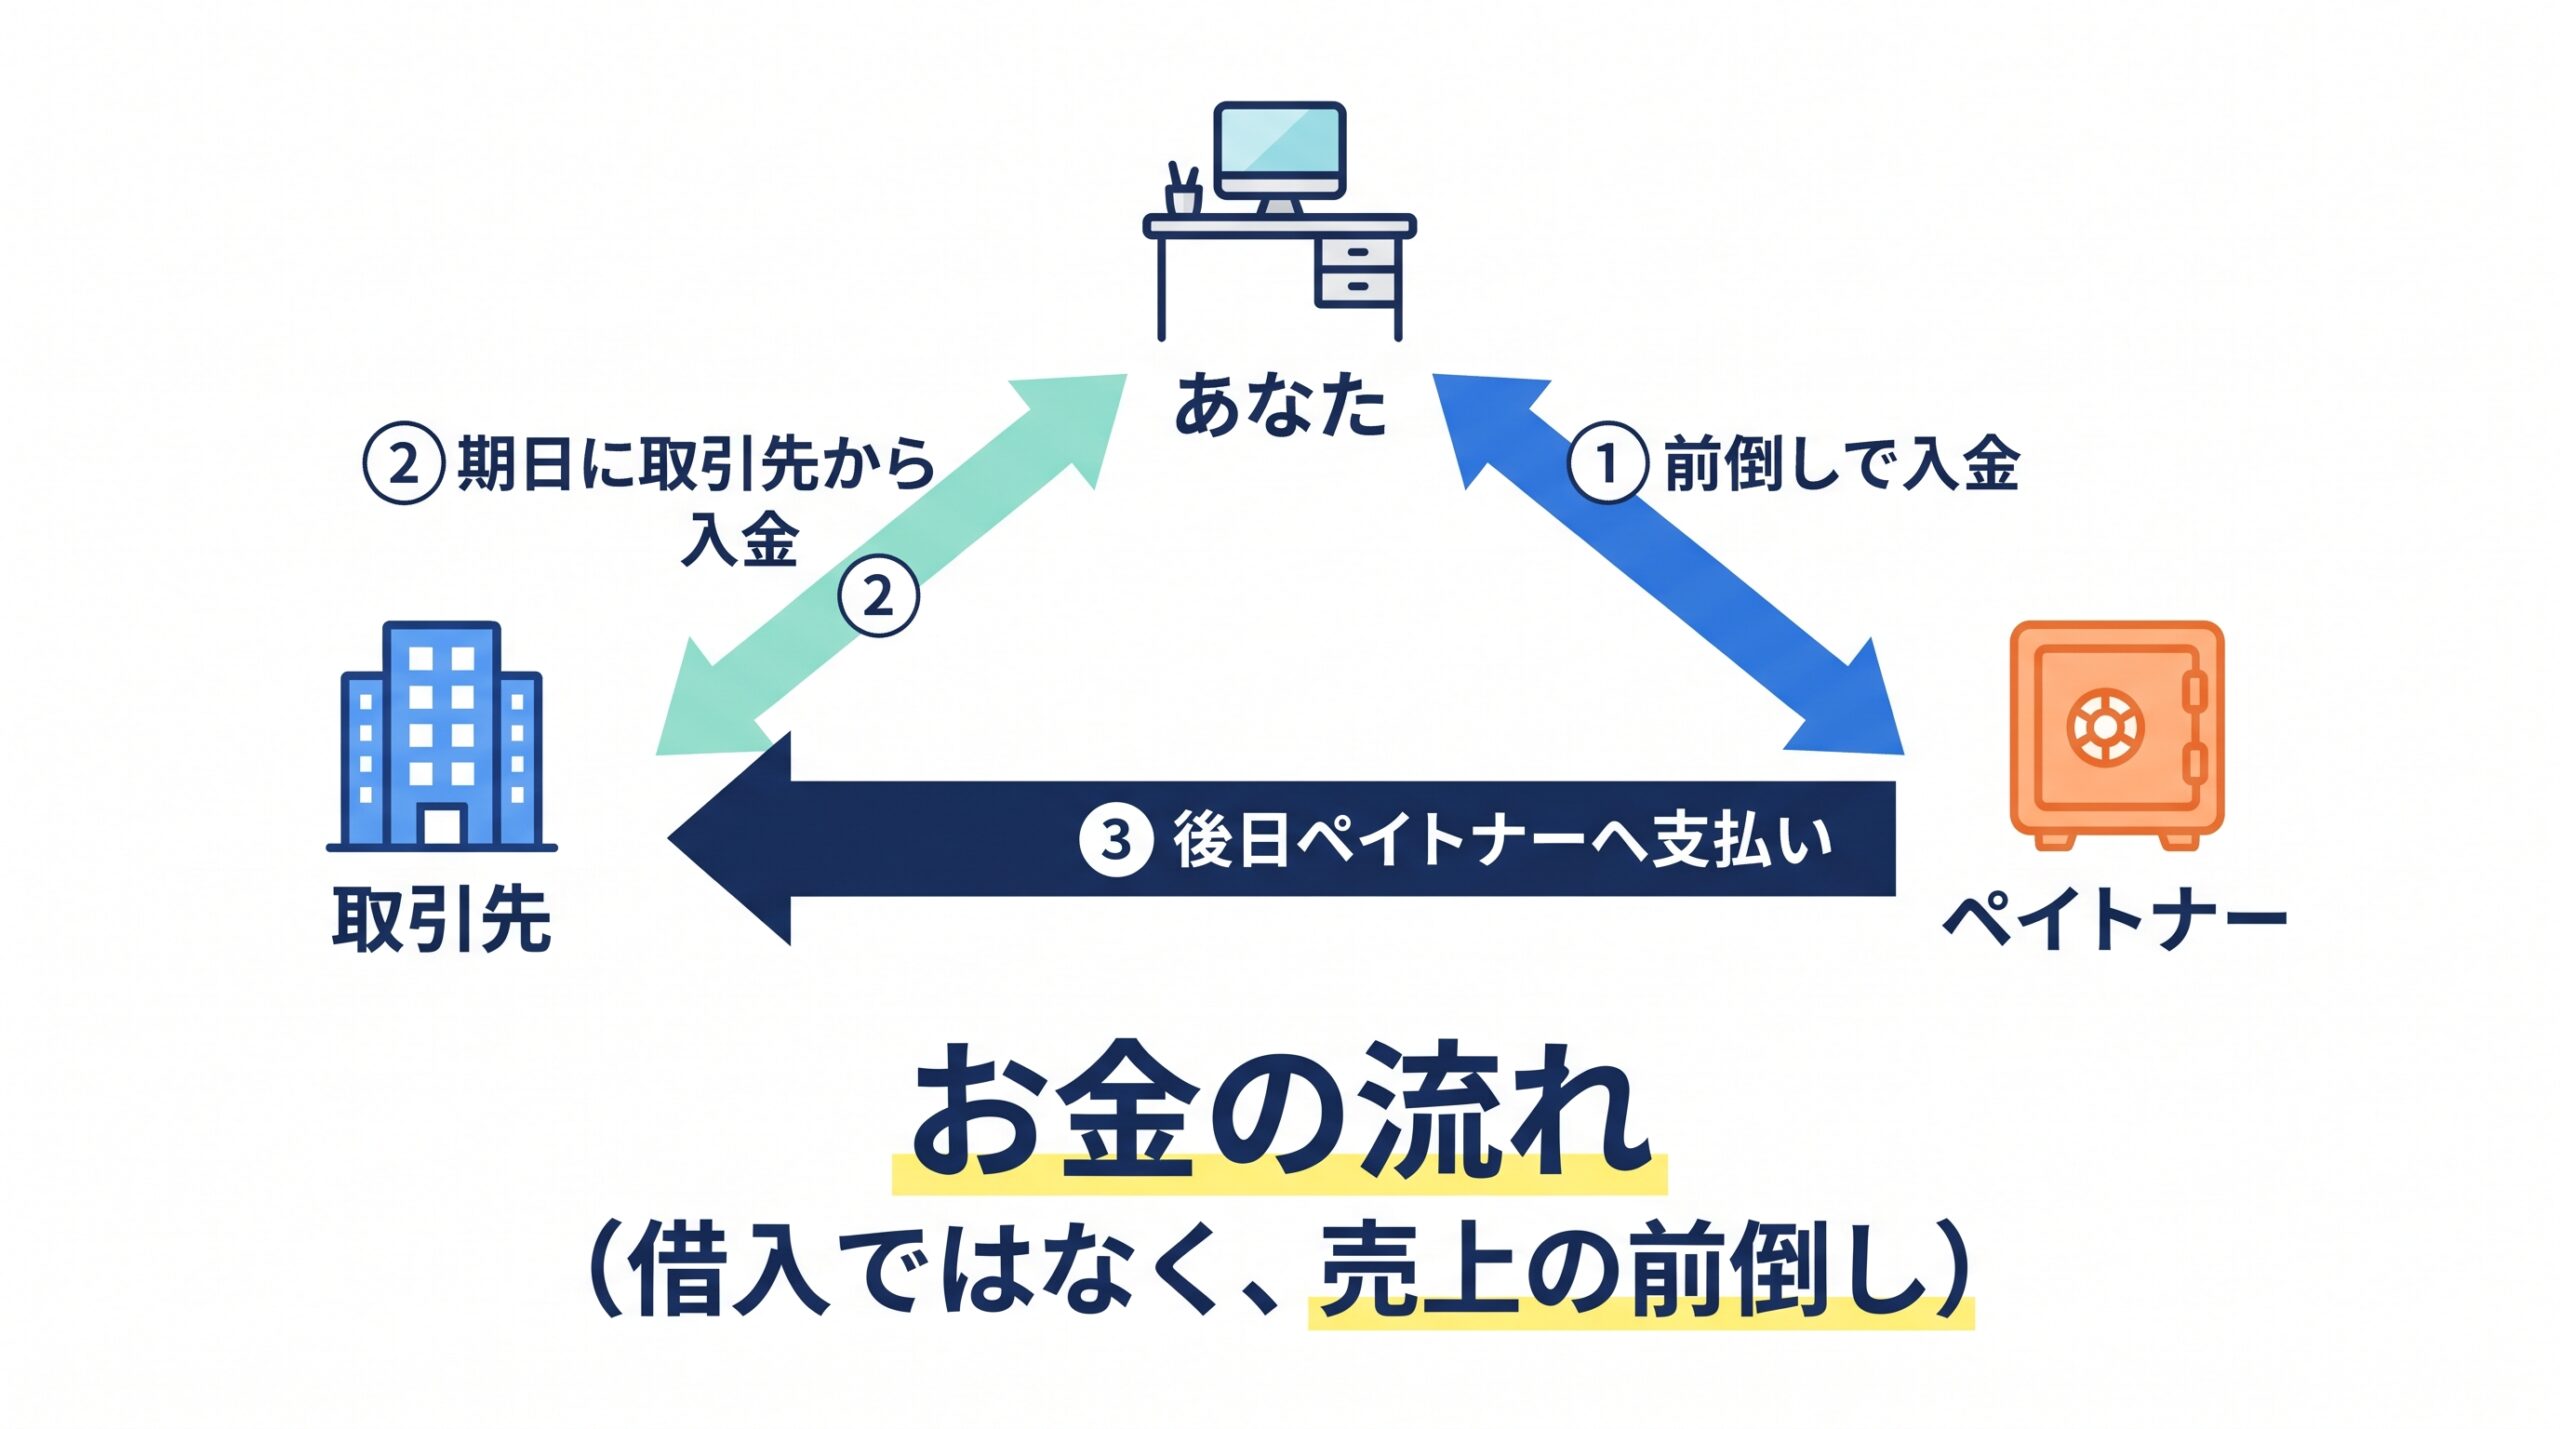
公式の利用方法の解説によると、流れは、会員登録、請求書の申請、審査結果と買取の条件の確認、指定口座への入金、取引先から入金されたあとのペイトナーへの支払い、の順です。受け取る時点では前倒しで入金され、後日、取引先から入ったお金をペイトナーに支払います。
ファクタリングとの関係と違い
請求書の早期入金サービスは、一般に、ファクタリングと呼ばれる仕組みのひとつです。ファクタリングは、売掛金などの債権を、期日より前に、手数料を引いた額で買い取ってもらうことで、法的には債権を譲渡する取引です。
ペイトナーも、利用の申請後に債権譲渡の契約を結ぶ流れと解説されています。ファクタリングにはいくつかの契約の形があり、取引先を交えるか、売る側と事業者の二者で行うかで、手続きや手数料が変わります。契約の形は、申込の前に確認しましょう。
融資や借入との違い
融資や借入は、お金を借りて、利息をつけて返すものです。請求書の早期入金は、すでにある売上を前倒しで受け取る取引で、借入ではありません。ペイトナーの公式サイトにも、借入ではないため、信用情報に影響しないという趣旨の案内があります。
ただし、契約の中身によっては、実態が貸付けと判断されることがある点に注意が必要です。金融庁は、売主が買い戻しの義務を負うなど、実質的に貸付けにあたる取引について、注意を呼びかけています。契約書で、取引の性質を確認しておきましょう。
請求書早期入金サービスの比較基準
サービスを比べるときは、手数料の安さだけで決めると、条件の違いを見落とします。五つの基準で、同じ見方をそろえます。
手数料と総コストの見方
手数料は、率だけでなく、受け取る額から実際にいくら引かれるかで比べます。手数料の率に加えて、振込の手数料や、登録の費用がかかるサービスもあります。
総コストは、手数料、振込手数料、そのほかの費用を合計して、手元に残る額を出して比べます。同じ請求書の金額を各社に当てはめて、手取りを並べると、違いが分かります。
審査の条件と速さの違い
審査の条件は、サービスによって、見るポイントが違います。請求書の取引先の信用を重視するところもあれば、利用者本人の状況を見るところもあります。
審査の速さは、申込の時間帯や、書類の内容で変わります。「最短」の表記は、条件つきの場合が多いため、どんな条件での速さなのかを確認しましょう。
入金までにかかる時間
入金までの時間は、審査の速さに、振込の対応日が加わって決まります。土日や祝日に振込ができるか、審査の受付時間はいつまでか、といった点で、実際に受け取れる日が変わります。
急いでいるときほど、受付の時間と、振込の対応日を事前に確認しておくことが大切です。
最低額と利用上限の違い
最低額が高いと、少額だけ前倒ししたい場合に使いにくくなります。上限が低いと、大きな請求書は対象にならない場合があります。たとえば、数万円の少額の請求書が多い人は最低額を、数百万円の請求書を扱う人は上限を、いちばん先に見ておくと、候補を早く絞れます。
自分の請求書の金額の範囲に合うかを確認しましょう。上限は、初回と、利用を重ねたあとで変わるサービスもあります。
取引先への通知の有無
取引先に知られたくない場合は、通知の有無が大きな判断材料です。通知を行わない形のサービスもあれば、取引先の承諾を必要とする形もあります。
通知がない場合でも、支払いが遅れたときなど、特定の状況では連絡が入ることがあります。どんな場合に連絡があるのかを、規約で確認しておきましょう。
ペイトナーの特徴と運営会社
ここでは、ペイトナーの公式サイトで確認できる内容をもとに、サービスの特徴を整理します。内容は変わることがあるため、申込の前に最新の案内を確認してください。
運営会社とサービスの概要
ペイトナーは、Paytner Inc.が運営する、請求書の早期入金サービスです。公式サイトでは、請求書をアップロードすると、審査後に振込される仕組みと案内されています。
特徴として挙げられているのは、手数料が一律であること、最低1万円から利用できること、手続きがオンラインで完結することです。また、運営側は、取引先に知られることはないと案内しています。
オンラインで完結する手続きの流れ
手続きは、すべてオンラインで進められます。公式サイトでは、面談や書面でのやり取りは不要と案内されています。
流れは、会員登録をして、請求書を申請し、審査の結果と買取の条件を確認して、承諾すると入金される、というものです。申請には、請求書のデータや、口座の入出金明細などを使います。書類の準備は、事前にしておくと、スムーズです。
利用できる対象者の条件
公式サイトでは、個人事業主や一人法人向けのサービスと案内されています。運営側の説明では、法人も利用できるとされています。
一方、事業としての取引がない個人は、対象外です。また、請求書は、支払いの期日が確定していて、期日まで70日以内のものが対象とされています。自分の取引が対象になるかを、申込の前に確認しましょう。
手数料の仕組みと総コストの見方
費用の面で、いちばん気になるのが手数料です。数字を確認したうえで、手元に残る額を見積もります。
手数料の料率の考え方と見方
ペイトナーの手数料は、公式サイトで、一律10%と案内されています。申請した金額に10%を掛けた額が手数料になります。20万円を申請すると、手数料は2万円です。
料率が一律であることの利点は、事前に手取りを計算しやすいことです。取引先や金額によって料率が変わるサービスもあるため、一律かどうかは、比べるときの確認項目になります。
総コストを試算するときの手順
試算は、次の手順で進めます。
- 前倒しで受け取りたい請求書の金額を確認する
- 手数料を計算する。金額に10%を掛ける
- 振込手数料などの、追加の費用を引く
- 手元に入る額と、前倒しできる日数を確認する
次の表は、請求書の金額別の手数料の例です。振込手数料が330円かかる場合と、かからない場合の両方を示します。利用方法の解説では、振込手数料は330円とされています。
| 請求書の金額 | 手数料(10%) | 受け取る額(振込手数料330円) | 受け取る額(振込手数料なし) |
|---|---|---|---|
| 5万円 | 5,000円 | 44,670円 | 45,000円 |
| 10万円 | 10,000円 | 89,670円 | 90,000円 |
| 30万円 | 30,000円 | 269,670円 | 270,000円 |
振込手数料の扱いは、解説によって記述が異なる場合があります。申込の画面で、受け取る額が表示されるはずなので、確認してから承諾しましょう。
手数料以外にかかる費用の有無
手数料のほかに、確認したい費用は、振込手数料と、書類の取得にかかる費用です。口座の入出金明細や、本人確認の書類は、基本的に手元にあるものを使えますが、取得に手間や費用がかかる場合があります。
書類の取得については、口座の入出金明細の取得が、金融機関によっては、有料になることがあります。数百円の違いでも、少額の請求書では、手取りに影響します。事前に確認しておきましょう。
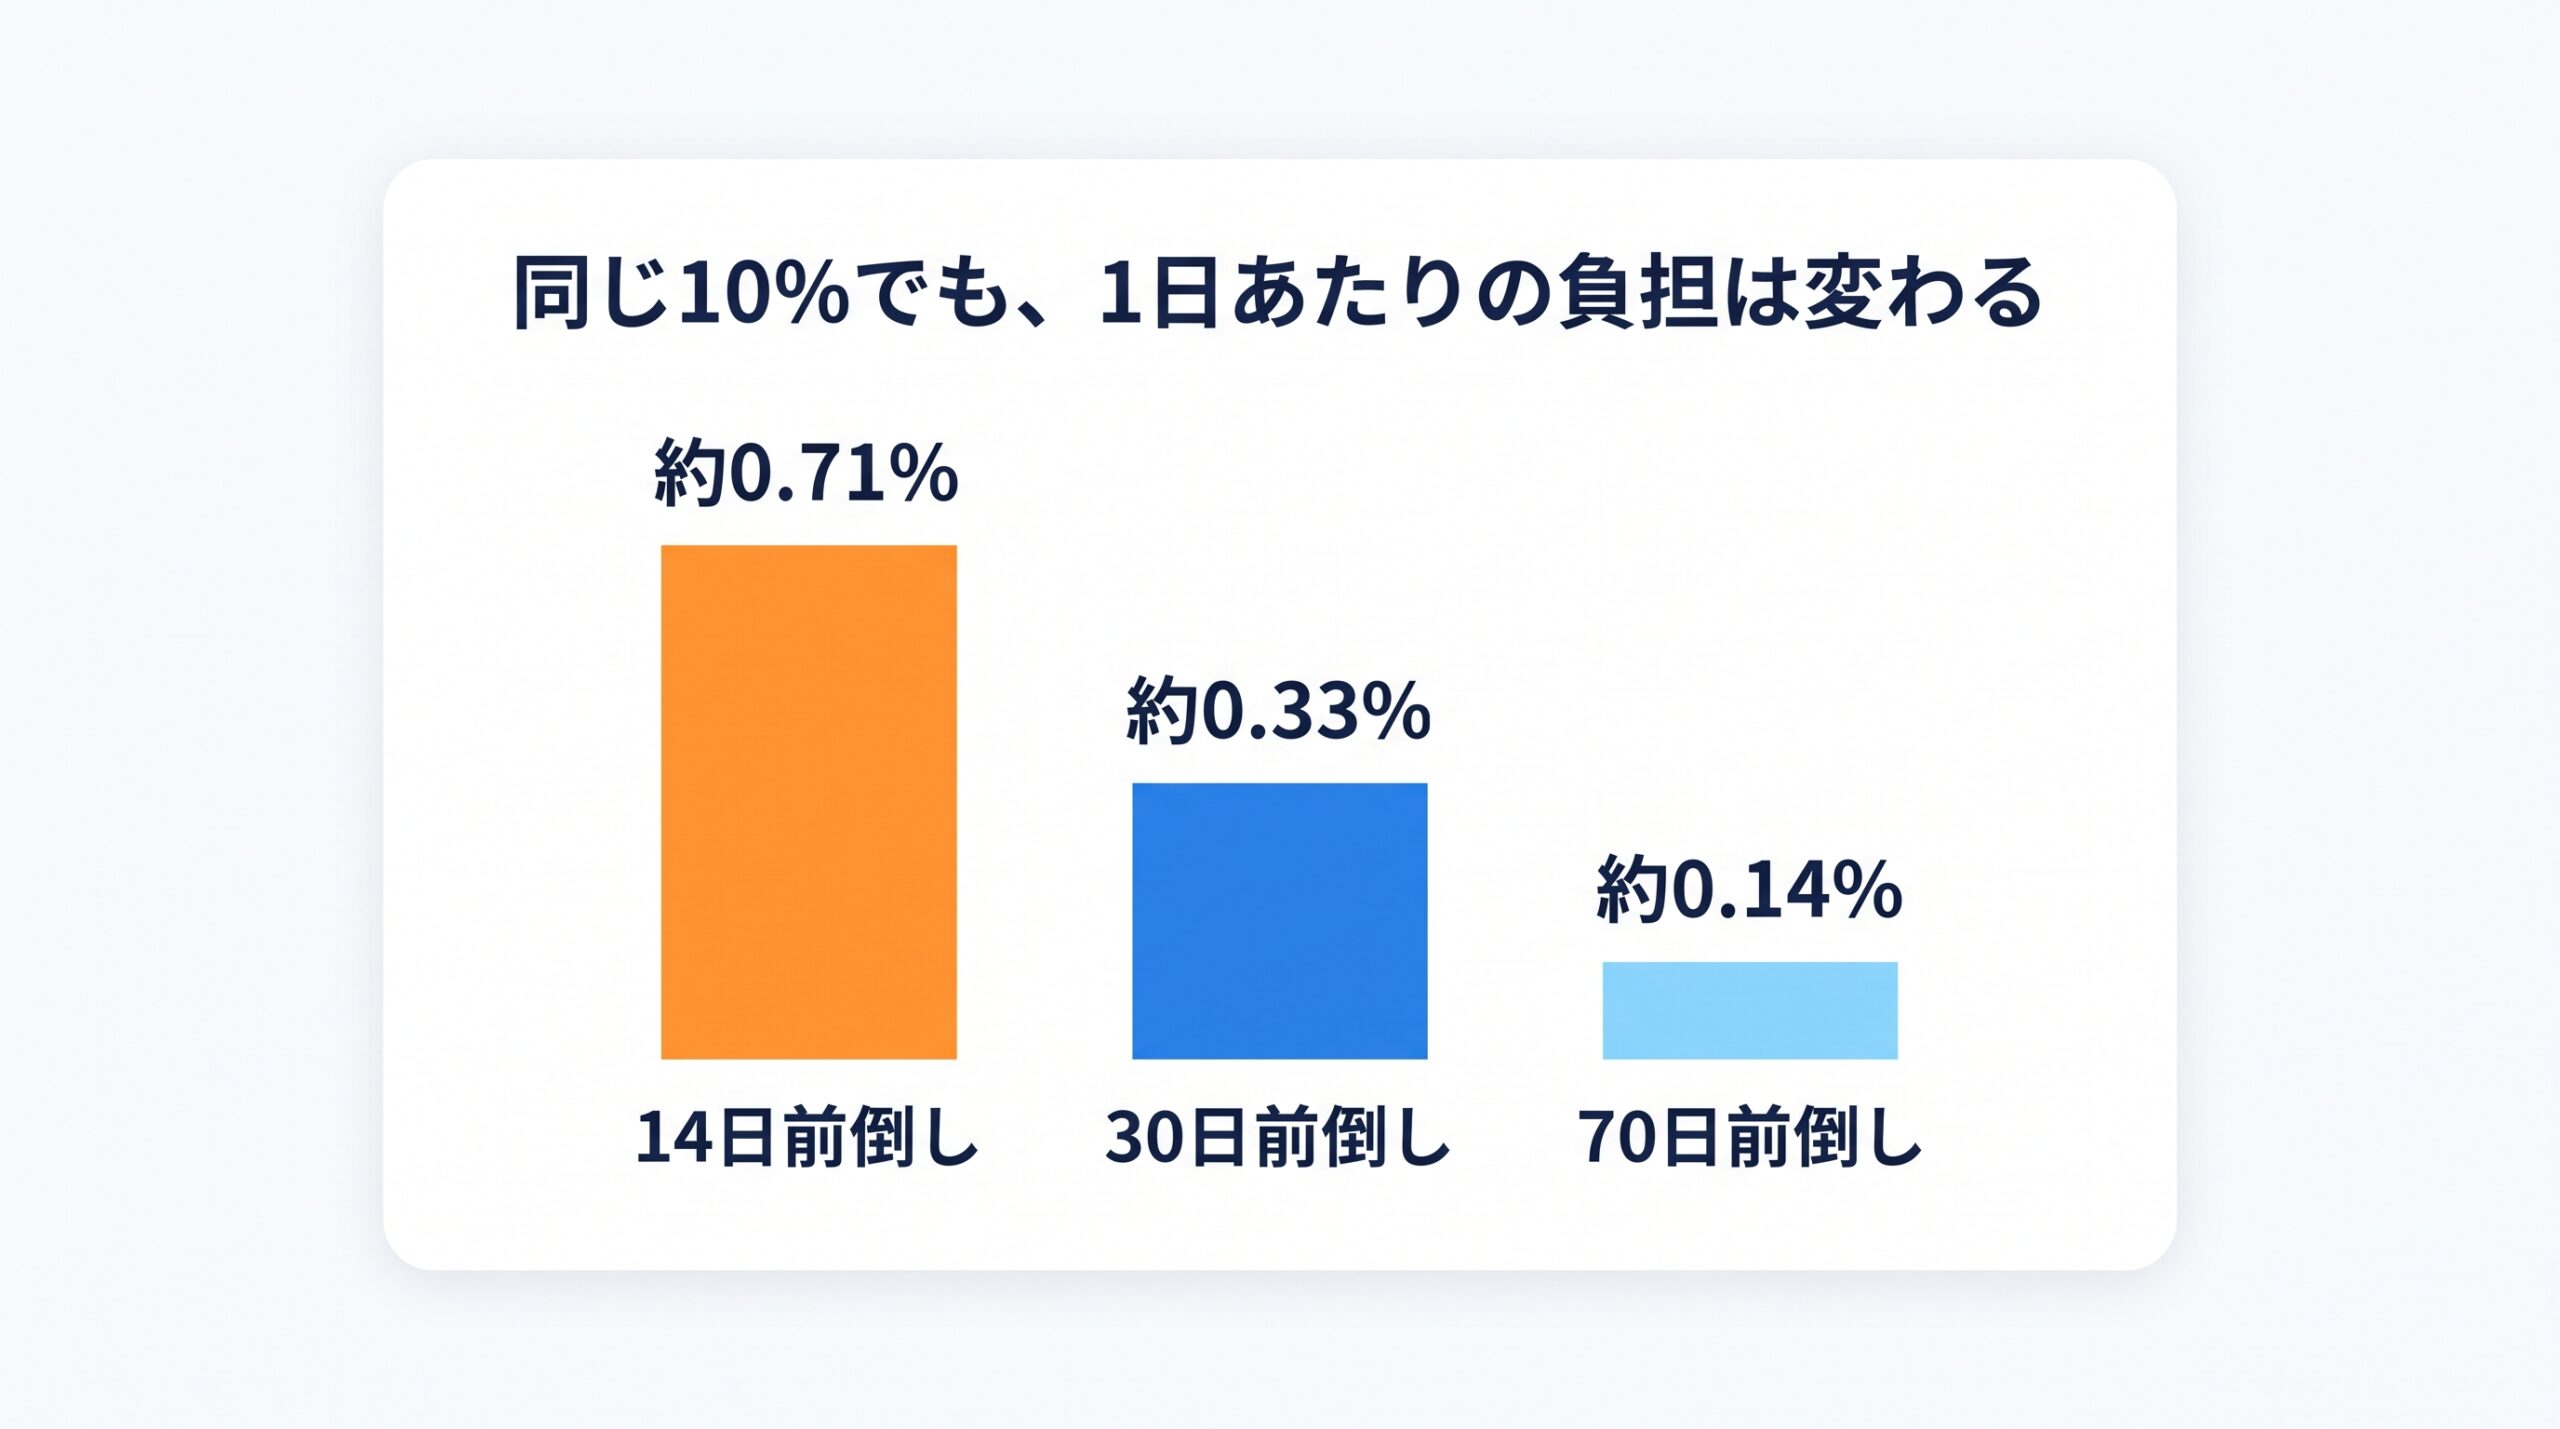
また、手数料を、前倒しした日数で割って考えるのも有効です。たとえば、30日前倒しして手数料が10%なら、単純計算で1日あたり約0.33%、1年に換算すると約120%の負担にあたります。借入の金利とは別のものですが、期間あたりの負担の重さを知る目安になります。短い日数の前倒しに使うほど、負担は大きく感じられます。
審査から入金までの流れと時間
入金までの流れと、かかる時間を、公式の案内にそって整理します。急ぐ場合の注意点も、あわせて確認しましょう。
申込から必要書類の準備まで
申込は、会員登録から始まります。登録のあと、請求書を申請します。公式サイトの案内によると、必要な書類は、支払いの期日が確定している請求書と、口座の入出金明細で、初回のみ、顔写真つきの身分証が必要です。
審査の結果によっては、追加の書類を求められる場合があります。書類がそろっていないと、審査が進まず、入金が遅れます。事前に準備しておくと、スムーズです。口座の入出金明細は、ネットバンキングからデータで取得できる場合が多いので、申込の前に、取得の方法を確認しておきましょう。
審査で見られるポイント
審査で何が見られるかは、公式には詳しく示されていません。一般に、請求書の取引先、金額、期日が確かか、申請した人が利用の条件を満たすか、といった点が確認されると考えられます。
審査に通るかどうかは、申請ごとに判断されます。必ず通るとは言えないため、資金が必要な期日の直前ではなく、余裕をもって申し込みましょう。審査に通らなかった場合に備えて、支払いを待ってもらう相談や、ほかの手段の準備も、並行して考えておくと安心です。
契約から入金までのタイミング
公式サイトでは、審査後、最短で即日の振込と案内されています。土日や祝日を含めて、毎日振込ができる一方、審査は毎日行われているわけではないと説明されています。
営業時間内に審査が始まった場合は、即日の入金が見込めます。営業時間外に申請した場合は、翌営業日の入金になります。審査の営業時間は、公式サイトで確認してください。急ぎの場合は、時間に余裕をもって、営業時間内に申請するのが確実です。「最短10分」といった表記も、条件つきの目安と受け止めましょう。
利用条件と申込に必要な書類
申込の前に、自分が条件を満たすか、どんな書類が必要かを確認しておきましょう。
利用できる対象者の範囲
対象は、個人事業主と、一人法人が中心です。運営側は、法人も利用できると案内しています。事業として取引を行い、請求書を発行している人であることが前提です。
反対に、事業としての取引がない個人は、利用の対象外です。自分が対象かどうか迷う場合は、申込の前に、公式サイトの案内や問い合わせで確認しましょう。
最低申請額と利用するための条件
最低の申請額は、1万円です。必要な金額だけ前倒しして受け取れると案内されています。上限については、公式サイトのトップページには記載がありません。
運営会社のブログ記事には、初回の上限が50万円で、利用を重ねると段階的に増え、最大300万円になるという解説があります。ただし、これは運営会社の解説記事の内容で、条件は変わる可能性があります。上限額は、登録後の画面や、公式の案内で確認してください。
請求書は、支払いの期日が確定していて、期日まで70日以内のものが対象です。期日が先すぎる請求書や、期日が決まっていないものは、利用できないことがあります。
申込に必要な書類の種類
必要な書類は、次のとおりです。初回は、すべてが必要になります。
- 支払いの期日が確定している請求書
- 直近の口座の入出金明細
- 顔写真つきの本人確認書類(初回のみ)
2回目以降は、書類が少なくなると案内されていますが、審査の結果によっては追加で求められることもあります。書類の最新の要件は、公式サイトで確認してください。
取引先への影響と契約の形
取引先に知られるかどうかは、多くの人が気にする点です。契約の形と合わせて見ていきます。
取引先への通知の有無と考え方
ペイトナーは、公式サイトで、取引先に知られることはないと案内しています。利用方法の解説でも、通常の申請で取引先へ連絡することはないとされています。
ただし、利用規約に反する事態が起きたとき、たとえばペイトナーへの支払いが遅れたときなどは、必要に応じて、取引先に状況を確認することがあると説明されています。規約をよく読んで、どんな場合に連絡が入るのかを、理解したうえで使いましょう。
契約形態の違いと取引先への影響
ファクタリングの契約には、取引先を交えて承諾を得る形と、売る側と事業者だけで行う形があります。前者は、取引先に知られることになり、後者は、知られにくい反面、手数料が高めになる傾向があります。
ペイトナーの手続きは、取引先から入金されたあとに、利用者がペイトナーへ支払う流れです。契約の形が、自分の取引先との関係に合っているか、契約の前に確認しましょう。
他社サービスとの比較表と見方
他社のサービスと比べるときは、同じ項目を同じ順で並べます。他社の内容は、各社の公式サイトで確認してください。
手数料の違いと比べ方
手数料は、率の高さだけでなく、同じ金額を前倒ししたときの手取りで比べます。手数料が一律のサービスは、手取りを計算しやすい反面、金額が大きいときには、段階的に率が下がるサービスのほうが有利なこともあります。
手数料は、料率、振込手数料、そのほかの費用を、別々にメモしておくと、違いが分かりやすくなります。
同じ請求書の金額を、候補のサービスすべてに当てはめて、手元に入る額を並べるのが確実です。たとえば30万円の請求書なら、各社で手取りがいくらになるかを計算します。料率が低く見えても、追加の費用があると、手取りが逆転することがあります。
審査と入金スピードの違い
審査と入金の速さは、「最短」の表記だけでなく、条件を見比べます。審査が行われる時間帯、土日や祝日の振込の対応、追加の書類が求められる可能性などです。
急ぐ場合は、受付の時間と、入金の対応日が自分の状況に合うサービスを選びましょう。
利用できる上限額の違い
上限額は、サービスによって、そして利用の回数によって違います。初回は低く設定され、利用を重ねると増えるサービスもあります。
| 比べる項目 | ペイトナー | 他社を見るときの目安 |
|---|---|---|
| 手数料 | 申請額の一律10% | 料率の仕組み、振込手数料 |
| 最低額 | 1万円から | 最低額、少額に使えるか |
| 取引先への通知 | 通常はなしと案内 | 通知や承諾の有無 |
| 対象者 | 個人事業主、一人法人向け | 対象の範囲、法人の可否 |
右の列は、他社を調べるときに見る目安です。同じ項目をそろえて確認すると、条件の差がはっきりします。
ペイトナーが向いている利用場面
ここでは、ペイトナーを使う意味がある場面を、具体的に挙げます。いずれも、一時的な資金の穴を埋める使い方です。
入金待ちによる資金繰りの穴埋め
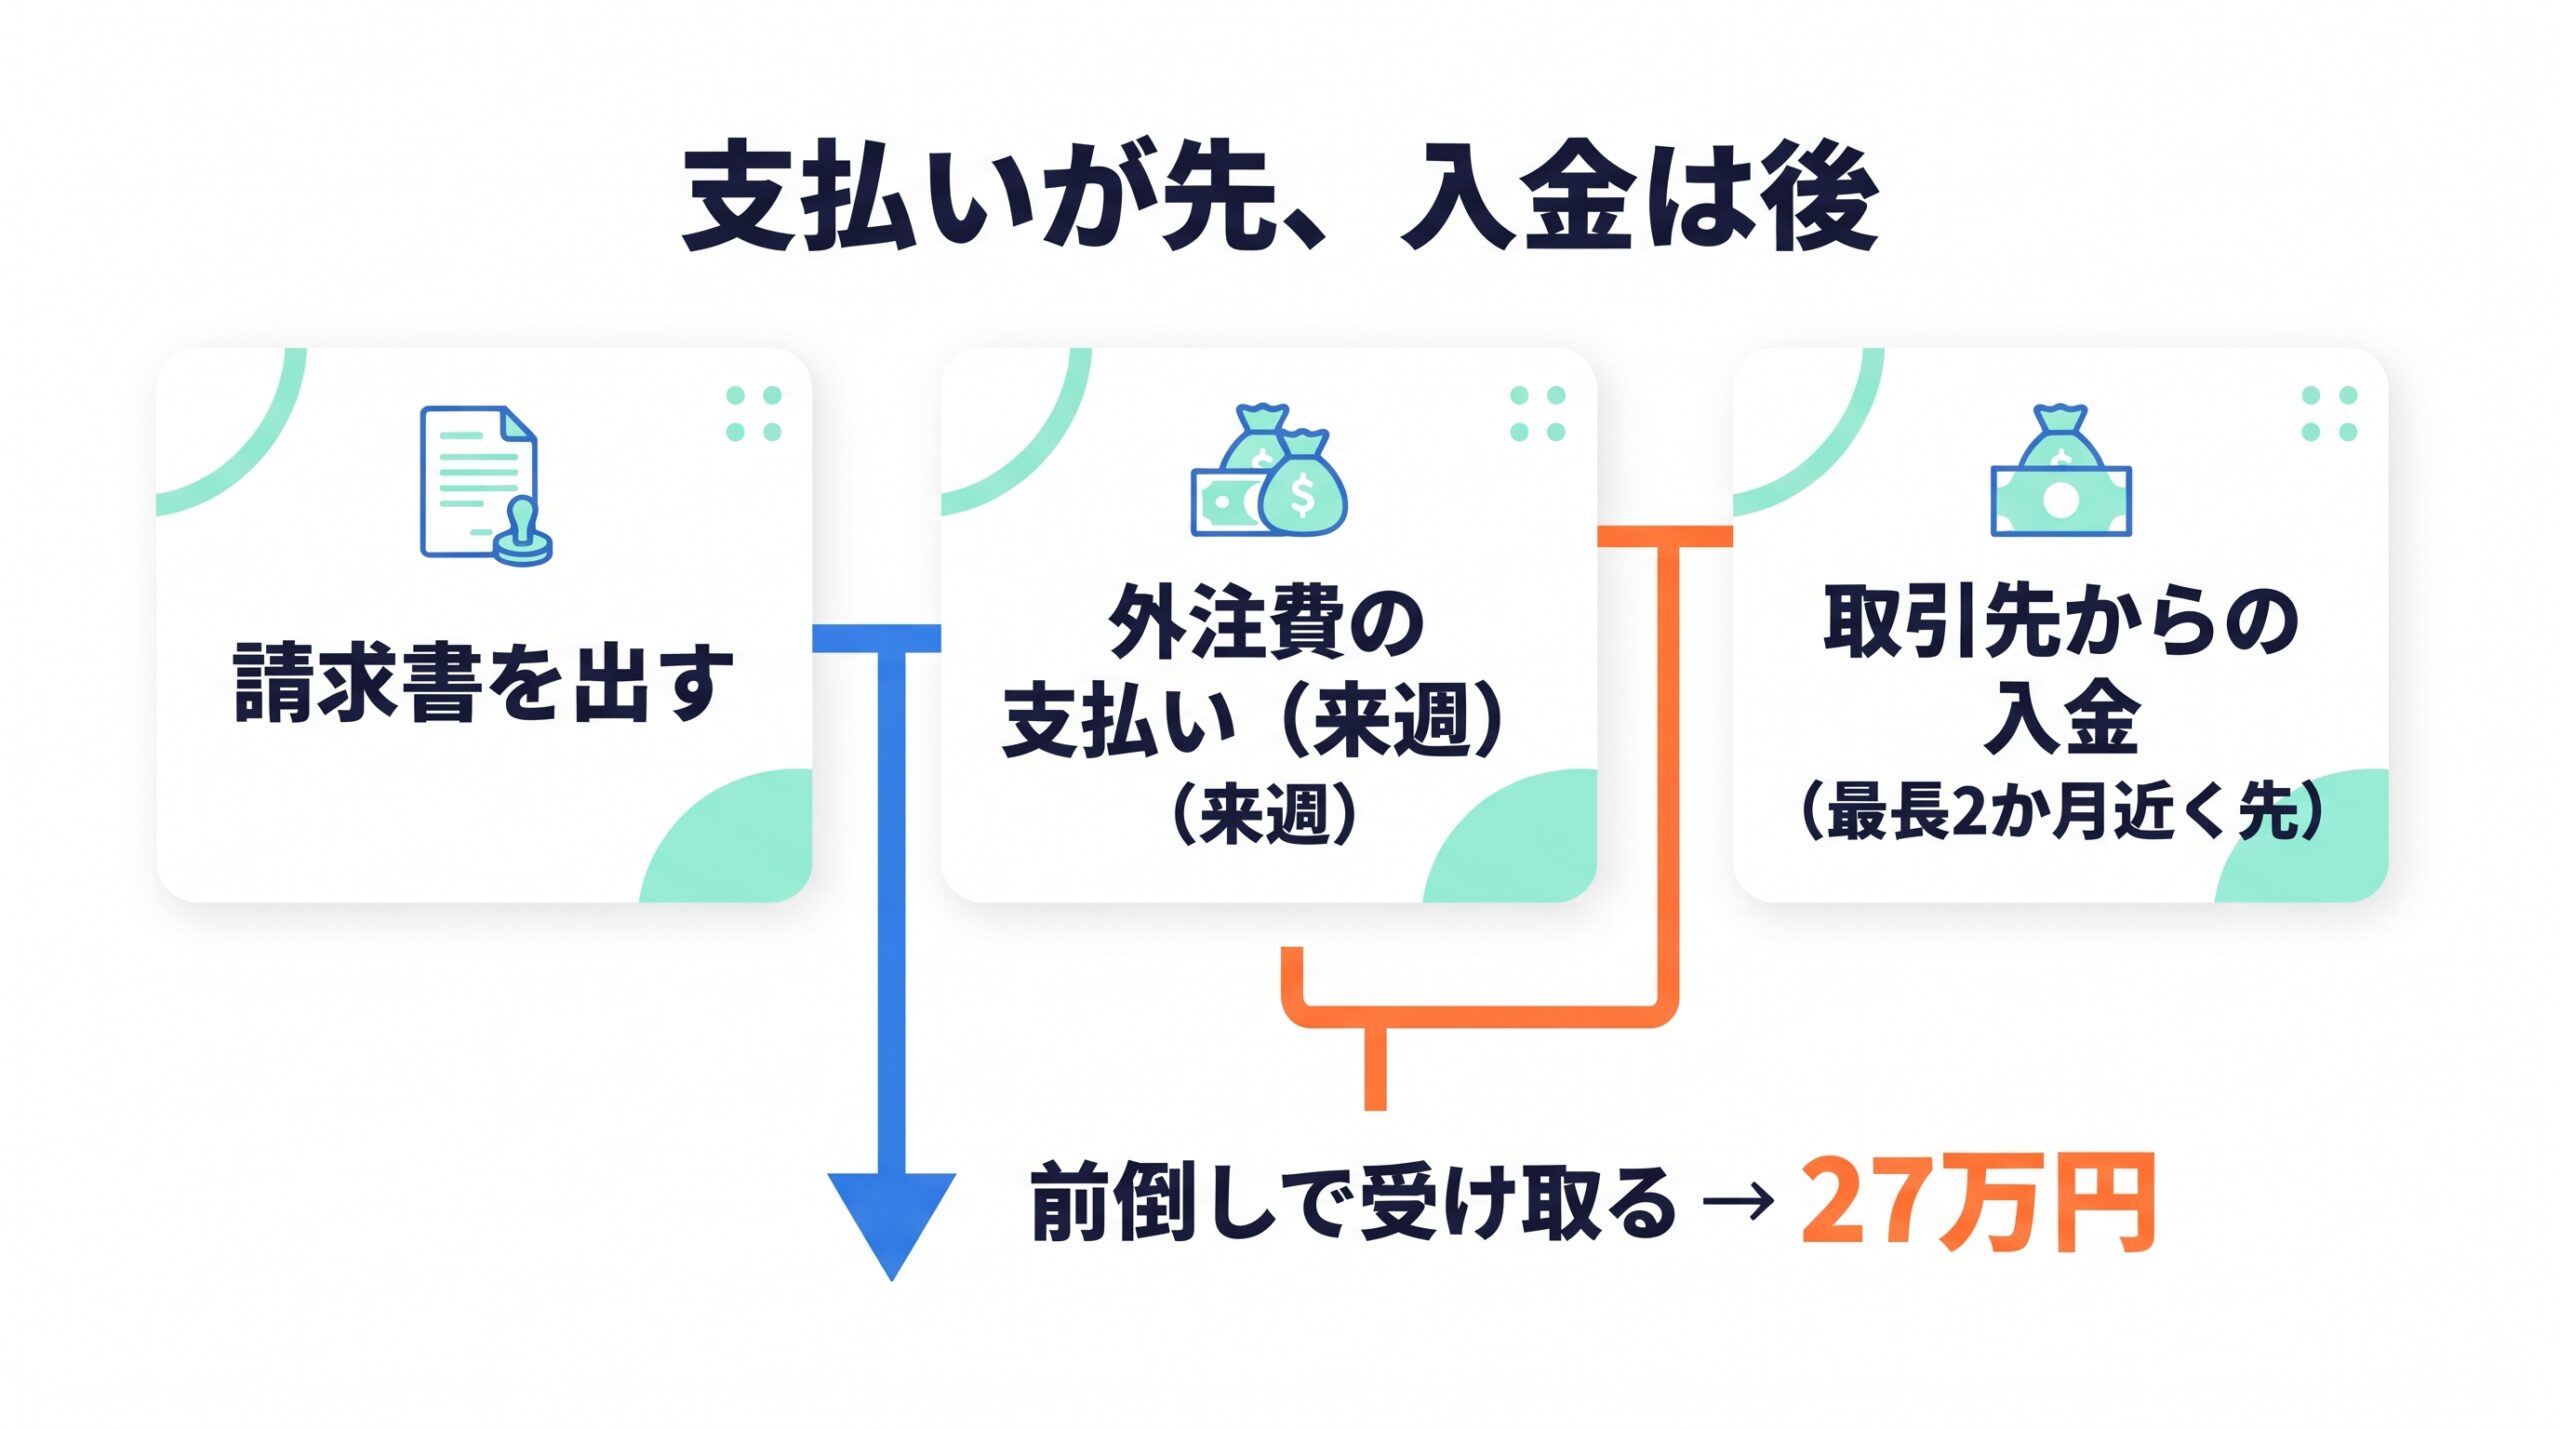
もっとも典型的なのは、請求書を出したが、入金が翌月末などで、その間の支払いに困る場合です。外注費、仕入れ、家賃などの支払い日が、入金より先に来るときに、前倒しで受け取れると助かります。
この場合、前倒しできる日数が長いほど、手数料の負担に見合う価値が出やすくなります。入金の予定日と、支払いの期日を並べて、何日の差があるかを確認しましょう。
たとえば、月末締め翌月末払いの契約で、30万円の請求書を出したとします。入金は最長で2か月近く先ですが、外注費の支払いは来週です。このとき、手数料3万円を払って27万円を前倒しで受け取るか、支払いを待ってもらうか、別の手段で資金を用意するかを比べます。手数料を払ってでも、支払いの期日に間に合わせる価値があるかが、判断の分かれ目です。
急な支払いへの対応
急な支払いが重なった場合も、利用が考えられます。機材の故障、急な仕入れ、税金や社会保険料の納付など、期日を動かせない支払いです。
ただし、急な支払いのために、普段から余裕資金を持っておく備えも大切です。ペイトナーは、最後の手段のひとつとして位置づけ、頻繁には使わない前提にすると、手数料の負担を抑えられます。
事業の立ち上げ直後の資金確保
独立して間もない時期は、融資が受けにくく、資金の確保が難しいことがあります。公式サイトでも、独立直後の人や、新規の取引先との取引も利用できると案内されています。
立ち上げ直後は、売上が不安定で、手数料の負担が重くなりやすい時期でもあります。使う場合は、前倒しした資金で、どのように売上を増やすのかを、事前に考えておきましょう。たとえば、前倒しで受け取った資金で、次の案件に必要な機材や外注費を先に用意できれば、手数料を上回る売上につながる可能性があります。使い道が決まっていない前倒しは、手数料だけが残るおそれがあります。
あわせて、請求書を出す取引先が、新規の場合や、取引の実績が少ない場合は、審査で確認される点が増えることも考えられます。取引の契約書や、発注のやり取りなど、取引が確かであることを示せる資料を整理しておくと、申込のときに慌てずに済みます。
ペイトナーが向かない利用場面
利用すべきでない場面も、はっきりさせておきます。向かない場面で使うと、手数料の負担だけが残ります。
慢性的に資金が不足している場合
毎月、資金が足りなくなっている状態で、早期入金を繰り返すと、手数料の分だけ、次の月の資金がさらに減ります。この状態では、早期入金は根本的な解決になりません。
慢性的な資金不足の原因は、売上の不足か、支出の多さか、入金サイクルの長さのどれかです。原因を確かめ、取引条件の見直し、支出の削減、融資の相談など、別の手段を検討しましょう。
手数料が利益を圧迫する案件の場合
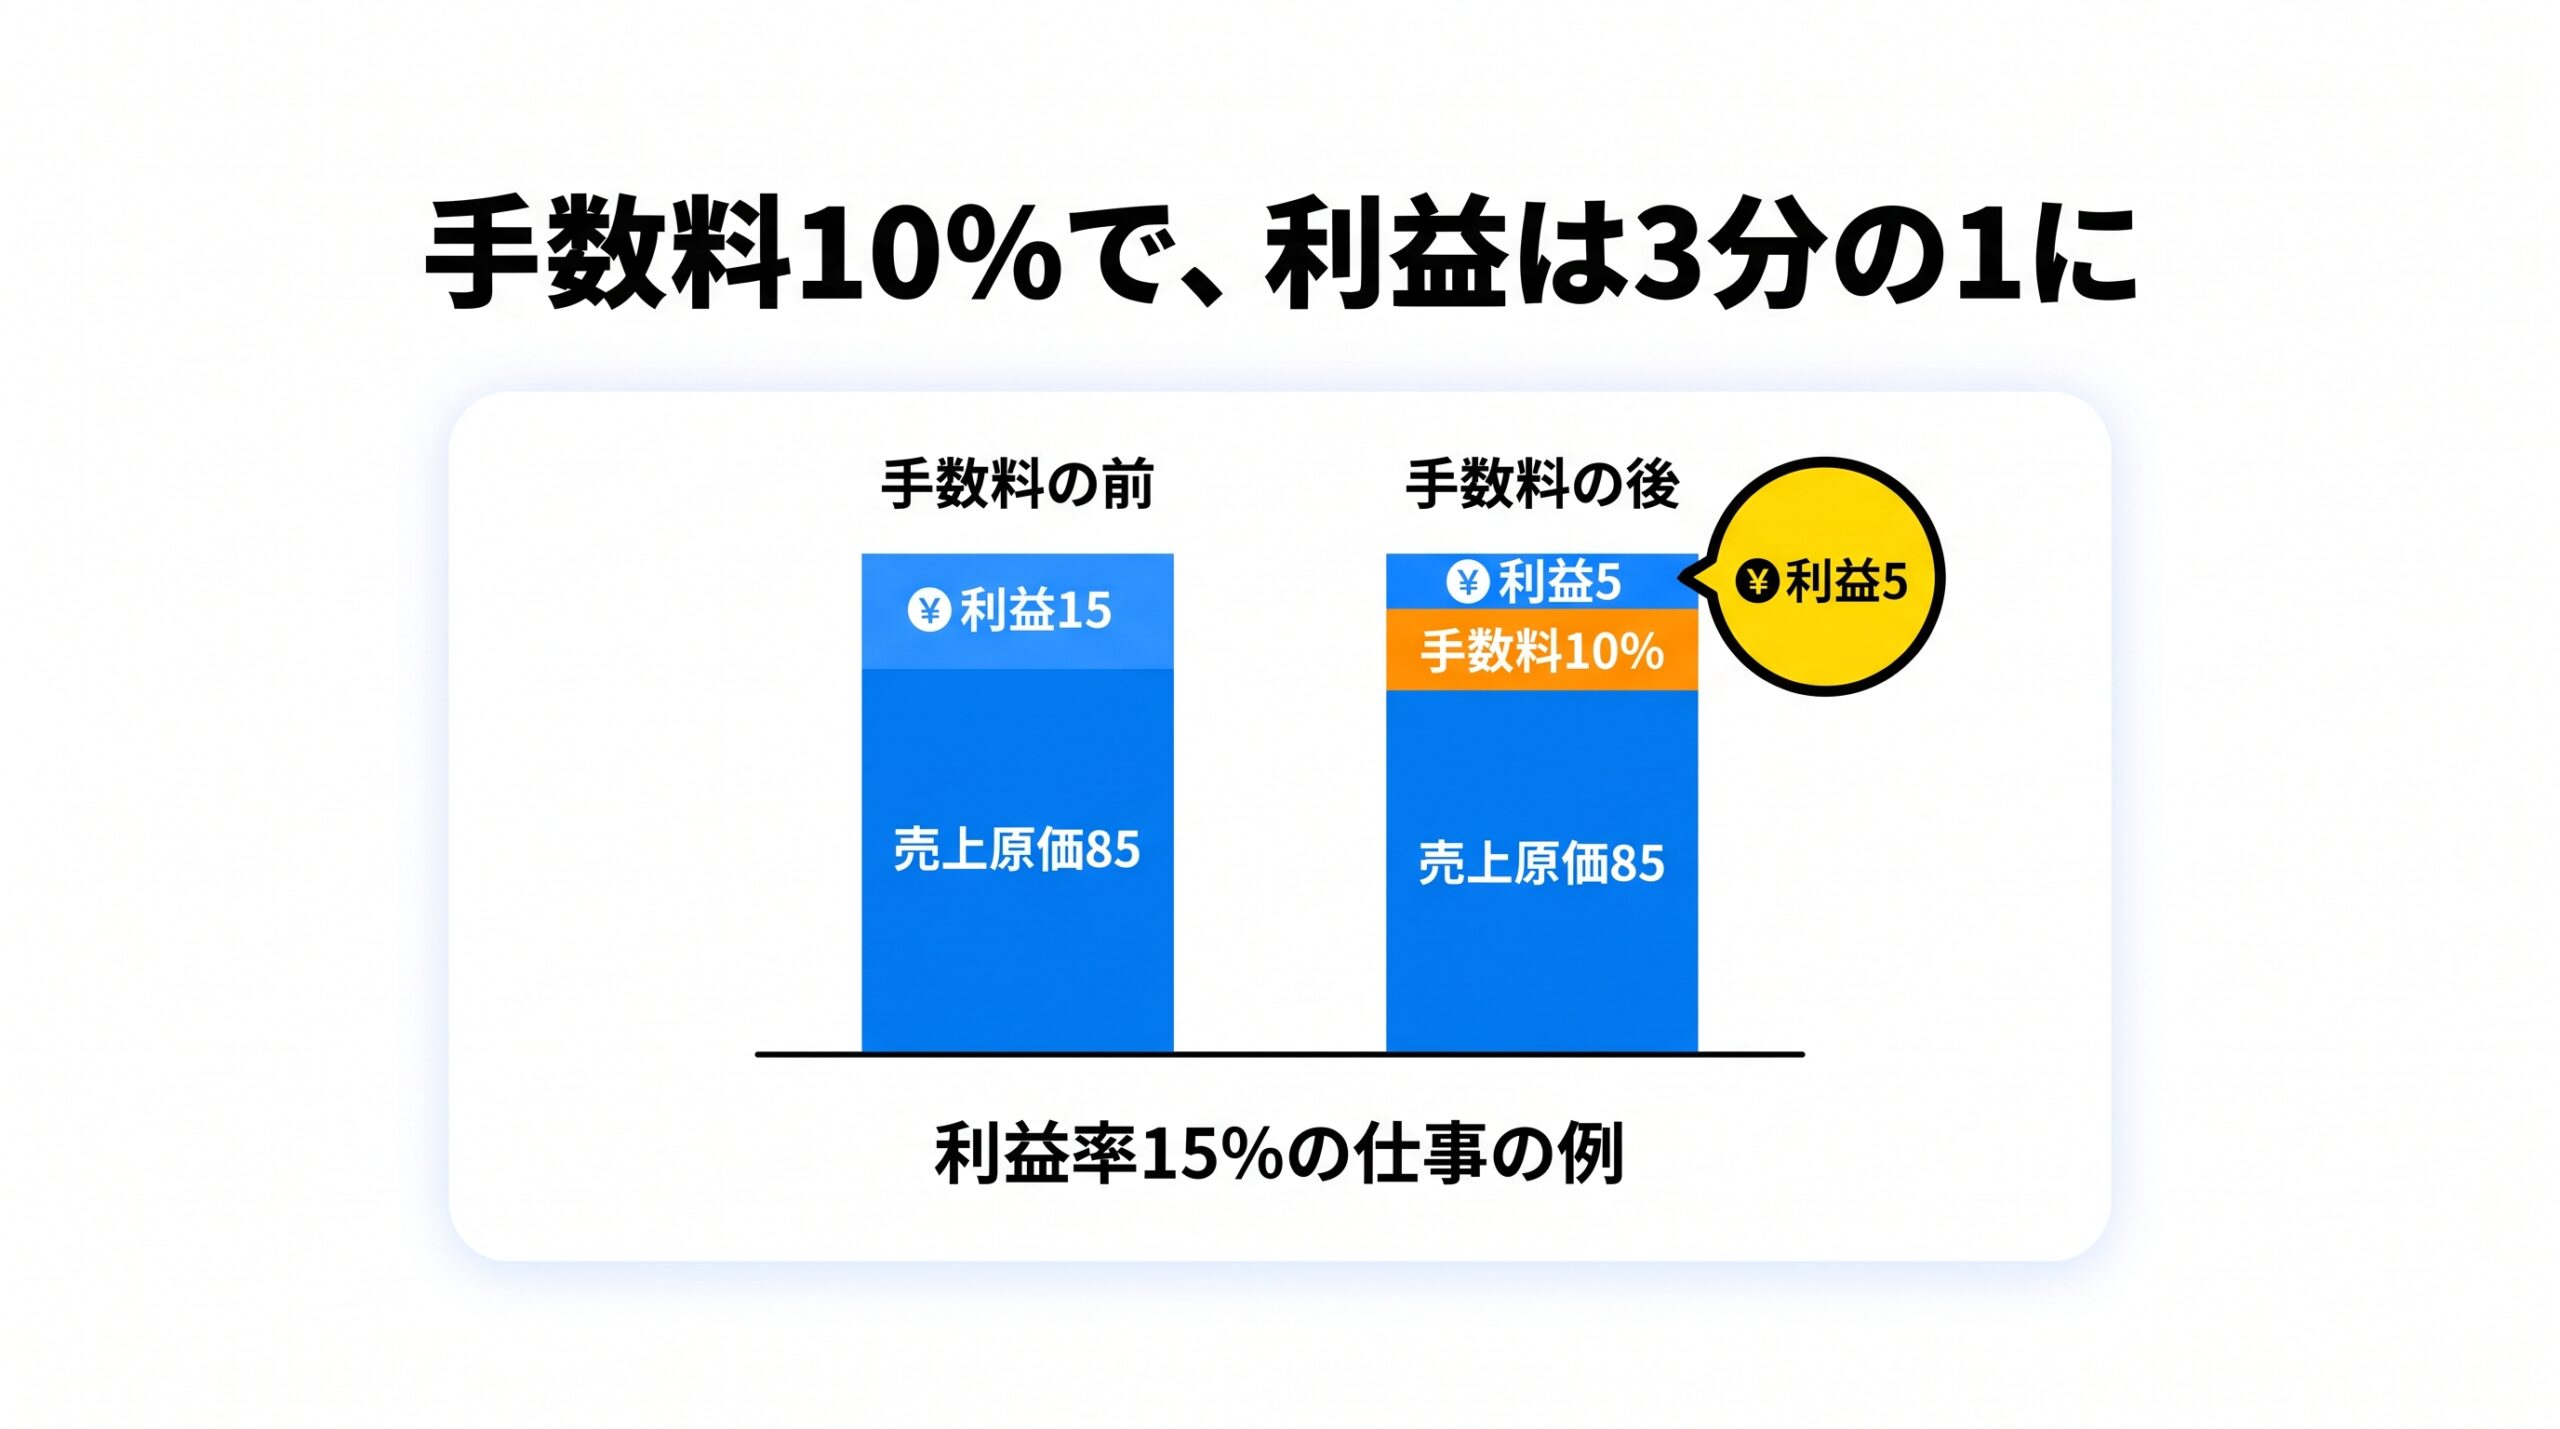
利益率が低い仕事は、手数料の10%で、利益がほとんど消えることがあります。たとえば利益率が15%の仕事なら、手数料を引くと、利益は5%程度に減ります。
使う前に、その仕事の利益から手数料を引いても、利益が残るかを計算しましょう。利益が残らないなら、入金を待つか、別の手段を探すほうが賢明です。
利用前に知っておく注意点
請求書の早期入金は、条件や契約の中身を確かめずに使うと、思わぬ負担につながることがあります。次の三つの点に気をつけましょう。
償還請求権の有無と確認方法
償還請求権とは、取引先が支払えなかったときに、売った側が代わりに支払う義務を負う権利のことです。金融庁は、償還請求権や買い戻しの義務が付いている場合は、ファクタリングを装った貸付けの可能性があるとして注意を呼びかけています。
ペイトナーの公式サイトには、償還請求権の有無についての記載は見当たりませんでした。契約書や利用規約で、取引先が支払えなかったときの扱いを、必ず確認してください。分からない点は、申込の前に問い合わせましょう。
売主が回収を委託され、回収できなければ買戻しや償還が行われる場合は、貸金業に該当するおそれがあります。
金融庁「ファクタリングの利用に関する注意喚起」の要旨
悪質な業者を見分けるポイント
ファクタリングを装った違法な貸付けの被害が、金融庁から注意喚起されています。見分けるポイントは、次のとおりです。
- 買取代金が、債権の額に比べて、著しく低い
- 契約書が、債権の売買になっていない
- 取引先への連絡や、回収を委託する内容になっている
- 貸金業の登録があるか不明、または登録がない
金融庁の「登録貸金業者情報検索サービス」で、登録の有無を確認できます。相談先としては、金融庁の金融サービス利用者相談室、日本貸金業協会の相談窓口、消費者ホットラインの188などがあります。
手数料の高さを見極める方法
手数料が高いかどうかは、前倒しする日数あたりの負担で見ます。同じ10%でも、前倒しが30日か、70日かで、負担の重さは大きく変わります。
見極めの手順は、手数料の額、前倒しできる日数、手元に残る額を書き出し、他社や、別の資金調達の手段と並べることです。手数料の説明が分かりにくいサービスや、手数料の総額を事前に示さないサービスは、避けましょう。
よくある質問
個人事業主でも使える?
使えます。ペイトナーの公式サイトでは、個人事業主や一人法人向けのサービスと案内されています。独立したばかりの人も、対象になるとされています。
ただし、事業としての取引がない個人は、対象外です。請求書を発行している事業を行っていることが前提で、請求書の期日などの条件もあります。申込の前に、最新の条件を確認しましょう。
利用回数に制限は?
利用回数の制限については、公式サイトのトップページには記載が見当たりませんでした。運営会社の解説では、利用を重ねると、利用できる上限が上がる趣旨の説明があります。
回数や上限の条件は、変わることがあります。登録後の画面や、公式の案内で、最新の内容を確認してください。頻繁に使うと、手数料の負担が積み重なる点にも注意が必要です。
法人は?
運営側の案内では、法人でも利用できるとされています。公式サイトでは、個人事業主や一人法人向けと案内されているため、規模の大きな法人が対象になるかどうかは、確認が必要です。
法人で使うときは、請求書の相手先、金額、期日などが条件を満たすかを、申込の前にチェックしましょう。必要な書類も、個人とは異なる場合があります。法人は、会社の代表者の本人確認や、決算書類が求められるサービスもあるため、ペイトナーで必要になる書類は、申込の画面や公式の案内で確かめてください。
まとめと次の行動
登録前のチェックポイント
ペイトナーは、手数料が一律10%、最低1万円から使える請求書の早期入金サービスです。手続きがオンラインで完結し、取引先に通常は知られない点が特徴です。一方、手数料の負担は小さくないため、一時的な資金の穴を埋める目的に向いています。
結論
使う前に、手数料を引いた手取りと、前倒しする日数を比べて、負担に見合うかを確かめましょう。償還請求権の扱いなど、契約の中身も、規約で確認してください。
次に取る行動
次の順番で進めると、迷いません。
- 前倒しで受け取りたい請求書の金額と、入金予定日を確認する
- 手数料を計算し、手取りと前倒しする日数を書き出す
- 他社の条件も、同じ項目で比べる
- 公式サイトで、最新の条件と契約の内容を確認してから登録する
最後に、利用したあとのことも考えておきましょう。前倒しで受け取った資金は、取引先から入金されたら、ペイトナーへ支払う必要があります。その支払いが遅れると、取引先に状況を確認されるなどの影響が出る可能性があります。入金予定日と支払いの予定を、カレンダーに入れて管理しておくと安心です。
料金や条件は、変わることがあります。登録の前に、公式サイトの最新の案内を確認し、納得できる場合に進めてください。