この記事にはプロモーションが含まれています。
年会費がかからず、使うだけで1.2%のポイントが戻るクレジットカードとして名前が挙がるのが、リクルートカードです。ブランドはJCB、Visa、Mastercardの3種類があり、この記事ではJCB版を前提に、得になる場面と条件のつくところを順に整理します。
還元率の数字だけを見てカードを申し込んだあとに、電子マネーのチャージに月の上限があった、保険が利用付帯だった、と気づくのは避けたいところです。申込前に知っておきたい条件を、2026年10月時点でリクルートカードの案内とJCBの案内から確認できた範囲でまとめました。
結論
リクルートカードJCBが向く人と向かない人
年会費をかけずに、日々の支払いを1.2%還元でまとめたい人には、リクルートカードJCBは有力な候補になります。 一方で、電子マネーへのチャージで大きくポイントを貯めたい人や、特定の店で高い還元を狙いたい人は、別のカードのほうが合うことがあります。
向く人と向かない人を、先に表で並べます。以降の章は、この表の根拠を一つずつ確かめる流れです。
| 観点 | 向く人 | 向かない人 |
|---|---|---|
| 支払いの使い方 | 公共料金、税金、日用品の買い物までカード1枚にまとめたい | 毎月の電子マネーチャージで多くのポイントを貯めたい |
| 費用 | 年会費を払ってまでカードを持ちたくない | 空港ラウンジなど年会費に見合う特典を使いたい |
| ポイントの使い道 | じゃらんnetやホットペッパーを使う、PontaやdポイントにJCB交換して使う | 貯めたポイントを航空会社のマイルに交換したい |
| 保険 | 旅行代金をカードで払う習慣があり、補償を無料で足したい | 手厚い補償を常に自動で付けておきたい |
結論
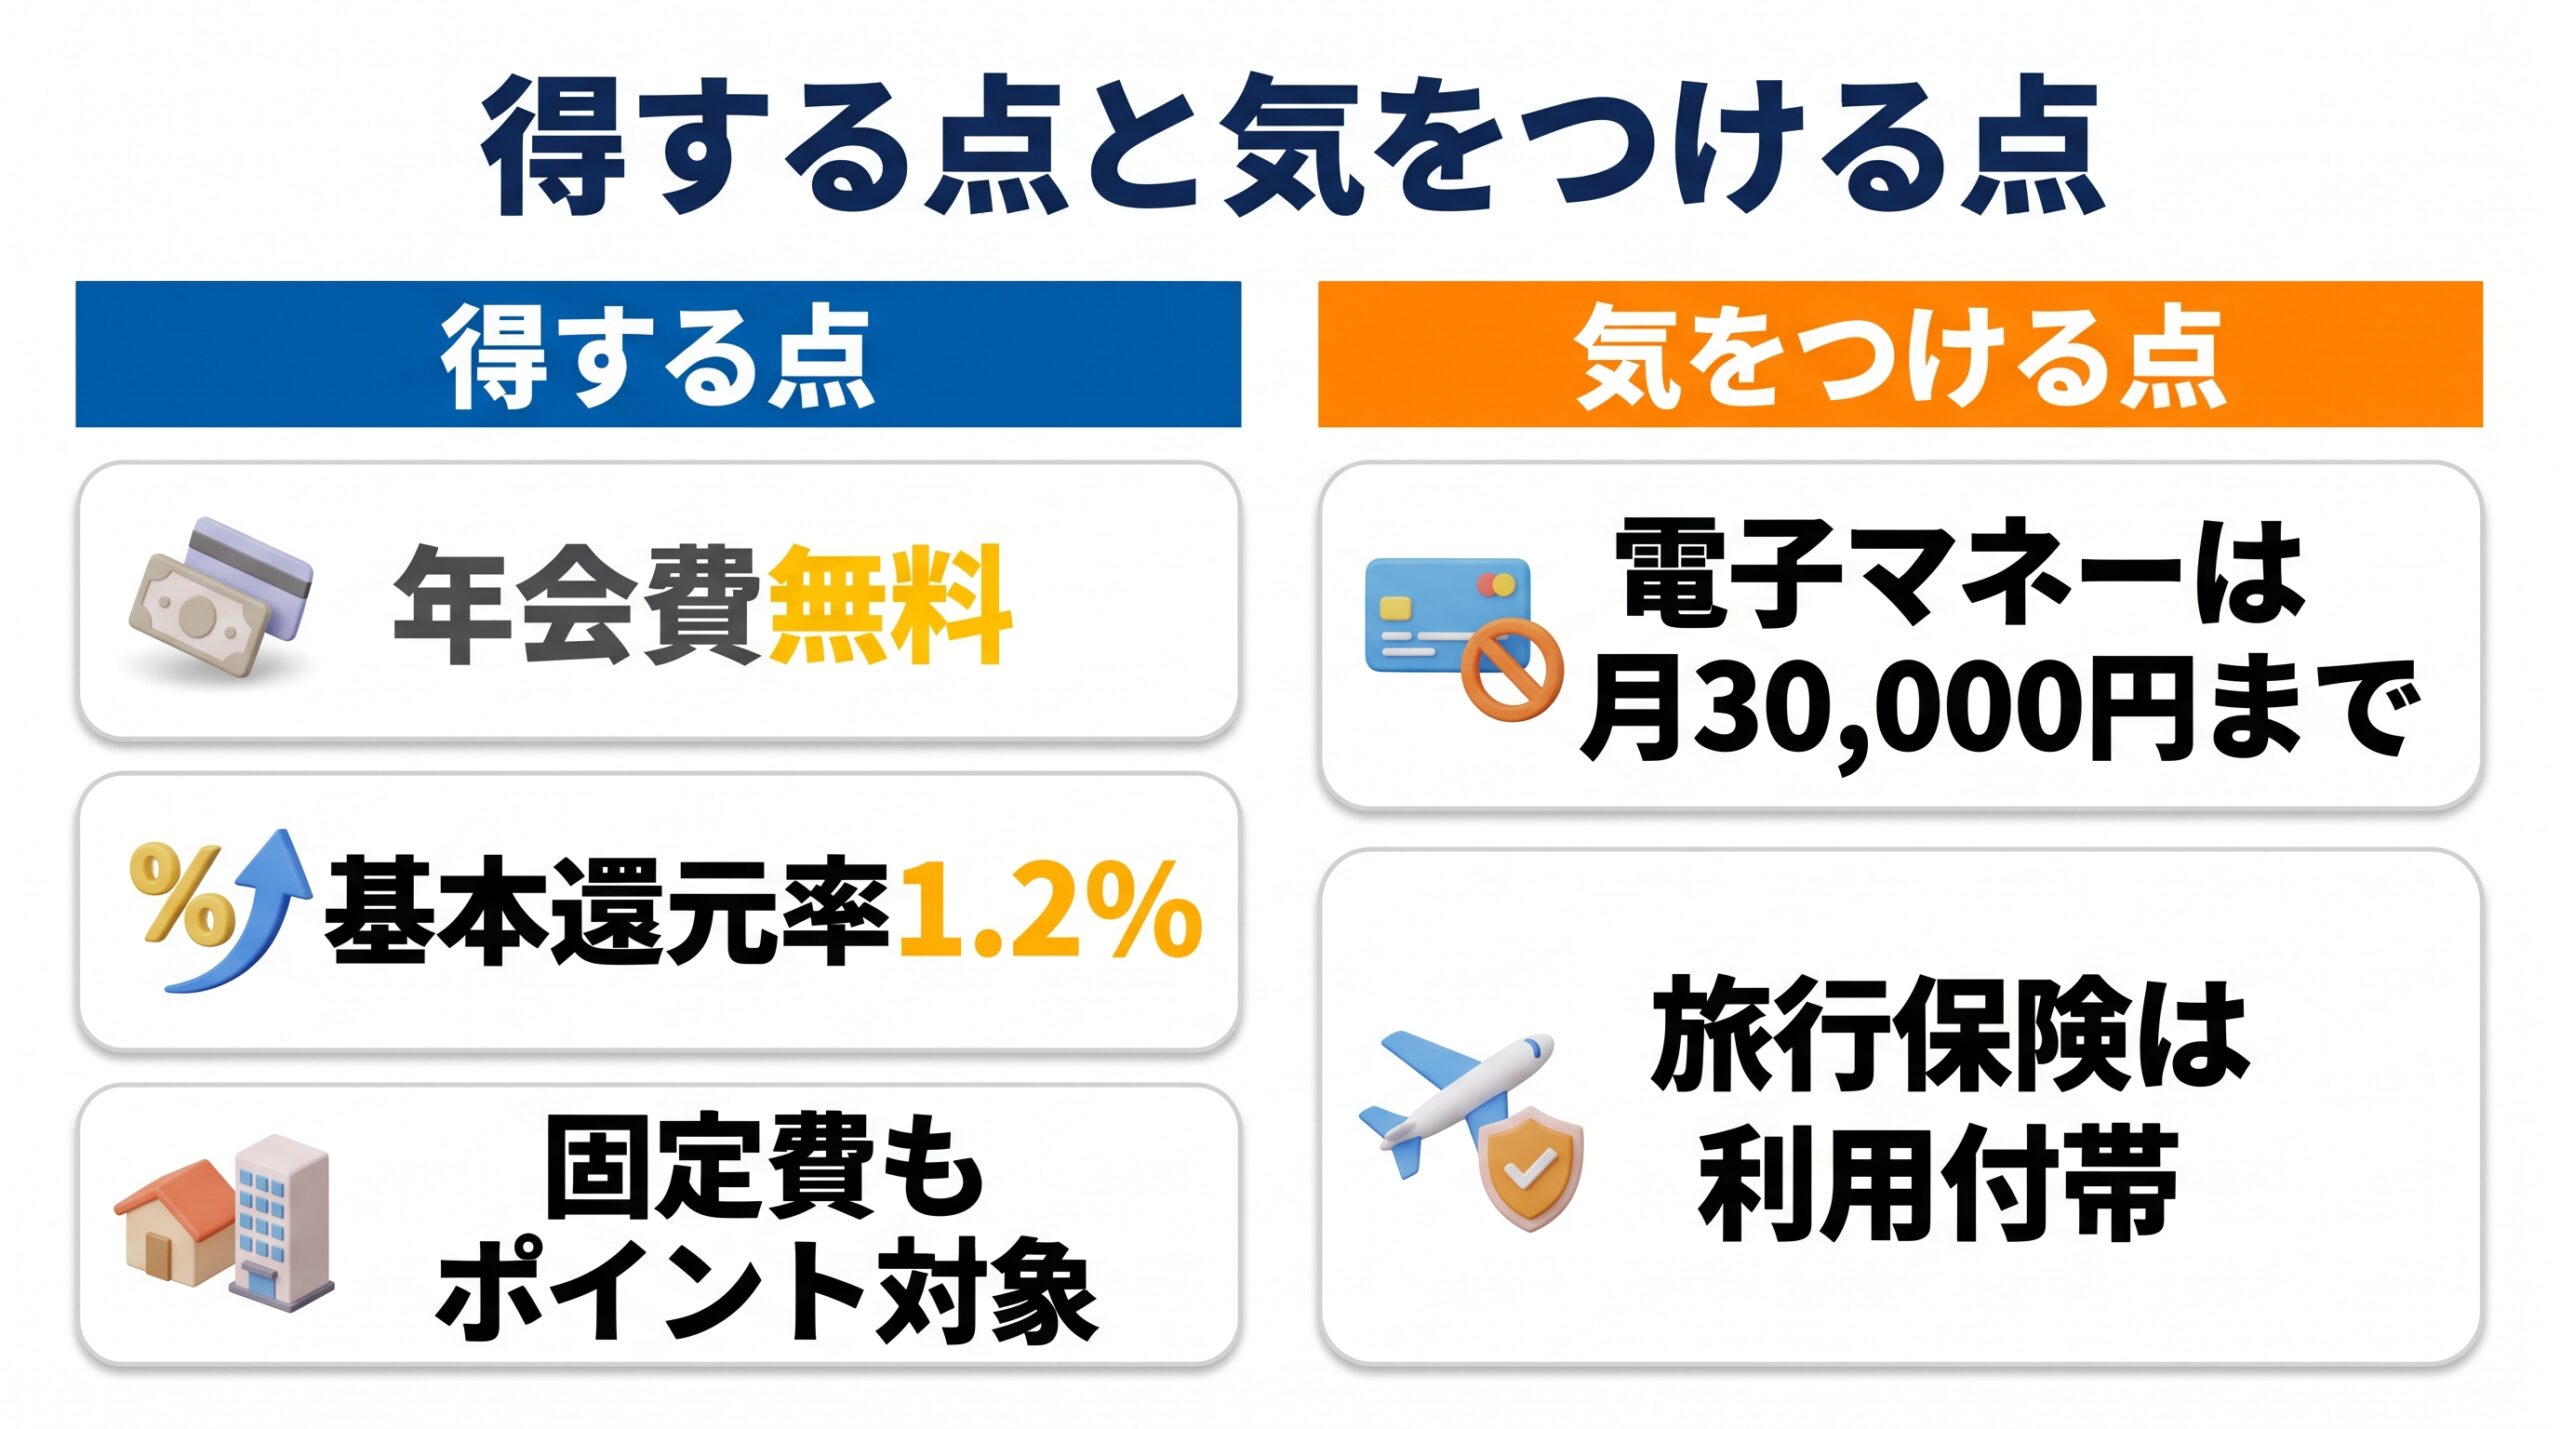
リクルートカードJCBの強みは、年会費無料と基本1.2%の還元率が、公共料金や税金といった毎月の固定費にもかかる点です。
弱みは、電子マネーチャージの月間上限と、旅行保険が利用付帯であることです。この2点が自分の使い方に当たらなければ、候補に残してよいカードです。
申込を決める前に、次の3つの質問に答えてみてください。いずれも「はい」なら、条件の面で大きな食い違いは起きにくいカードです。
- 毎月の支払いの中心は、公共料金、通信料金、日用品の買い物などの固定費と日常の支出か
- 電子マネーへのチャージは、月30,000円を超えない、またはチャージを主役にしていないか
- 貯めたポイントを、リクルートのサービス、Amazon.co.jp、Pontaまたはdポイントのどれかで使う予定があるか
基本スペック
年会費
リクルートカードの年会費は、リクルートカードの案内で永年無料とされています。年会費が無料のカードでも、使わない年に手数料がかかる仕組みのものはありますが、リクルートカードの案内にはそうした条件の記載がありません。
家族カードも年会費は無料と案内されています。家族の分も同じカードの利用額として集計されるので、世帯の支払いをまとめるほど貯まる量が増えます。
ETCカードは、本会員の年会費とは別に条件が定められています。JCBのETCカードは、案内では1年目が無料で、2年目以降は年500円(税別)とされ、前年にETCの利用が1回以上あれば無料になる仕組みです。ETCカードを作る場合は、申込時の案内で最新の条件を確かめてください。
基本の還元率1.2%
ポイントの基本還元率は1.2%です。10,000円の支払いで120ポイントが貯まる計算で、ポイントは1ポイント1円として使えます。
1.2%という水準が実際にどれだけ違うかは、たとえば還元率0.5%のカードと比べると、同じ金額を使っても貯まる量に2倍以上の差が出ます。ただし、この1.2%が付く条件は支払いの種類によって変わります。次の章で、付く支払いと付かない支払いを分けて見ていきます。
1ポイントの価値
リクルートカードで貯まるのはリクルートポイントで、1ポイントは1円分の価値です。お金と同じ感覚で扱えるのが特徴で、使い道がリクルートのサービスに偏るのではないかという心配には、PontaポイントやdポイントへのJCB交換の選択肢が答えになります。交換のしくみは、あとの「貯めたポイントの使い道」で説明します。
ポイントが付く支払いと付かない支払い
公共料金や税金
公共料金や税金の支払いは、クレジットカードによってはポイントの対象外か、還元率が下がる設定のことがあります。リクルートカードでは、水道、電気、ガスなどの公共料金がポイントの対象として案内され、携帯電話などの通信料金も含めて、基本の1.2%が付く支払いとして紹介されています。
JCBの案内では、国や地方自治体への支払い、各種税金も、ポイント付与の対象に挙がっています。固定費は毎月ほぼ同じ金額が出ていくため、1.2%の還元が積み重なると、年間の差が大きくなります。
ポイント
固定費の支払いをカードにまとめるときは、引き落とし日と、カードの利用額の締め日を一度そろえて確認しておくと、支払いの重なりを防げます。
ふるさと納税
寄付金や募金のうち、ふるさと納税はポイント付与の対象として案内されています。ただしJCBが主催する募金は、震災の義援金などを含めて対象外です。
ふるさと納税は一度の寄付額が大きくなりやすく、1.2%の還元が効く場面です。たとえば寄付額が10万円なら、1,200ポイントが戻る計算です。
対象外の支払い
次の支払いは、JCBの案内でポイントの対象外とされています。
- カードの年会費
- リボ払い、分割払い、スキップ払いの手数料
- キャッシング
- カードの再発行手数料
- 遅延損害金
- JCBプレモカードの購入代金
- 楽天Edy、SMART ICOCA、WAONなど、nanacoとモバイルSuica以外の多くの電子マネーや決済サービスへのチャージ
手数料や利息がポイントの対象外なのは、ほかのカードでも一般的です。見落としやすいのは最後の項目で、普段使っている電子マネーがここに含まれていると、チャージしてもポイントが付きません。チャージ先を決める前に、自分が使う電子マネーが対象かを確かめることが、損を避ける近道です。
なお、対象は予告なく変更されることがあります。支払い方法を変える前には、JCBのページで最新の対象を見直してください。
ここまでの内容を、支払いの種類ごとに一覧にします。縦に見ると、自分の家計のどこでポイントが貯まるかが分かります。
| 支払いの種類 | ポイントの扱い |
|---|---|
| 日常の買い物、飲食、ネット通販 | 基本の1.2%が付く |
| 水道、電気、ガスなどの公共料金 | ポイントの対象 |
| 国や自治体への支払い、各種税金 | ポイントの対象 |
| ふるさと納税などの寄付金 | ポイントの対象。JCB主催の募金は対象外 |
| nanaco、モバイルSuicaへのチャージ | 月30,000円までが対象 |
| 楽天Edy、WAONなどへのチャージ | 対象外 |
| 年会費、各種手数料、キャッシング、遅延損害金 | 対象外 |
月々の支出を、この表の分類に当てはめてみると、カードに回せる金額の目安が出ます。給与の振込口座から引き落とされている固定費のうち、カードに変更できるものが多いほど、ポイントは安定して貯まります。
リクルートのサービスで上乗せされるポイント
じゃらんnet
リクルートカードで支払うと、カードの1.2%に加えて、リクルートのサービス側のポイントが重なります。リクルートカードの案内では、じゃらんnetの宿泊では、サービス側の2%とカード決済の1.2%を合わせて、3.2%の還元になる例が示されています。
宿泊の予約は1回で数万円になることも多く、3.2%と1.2%の差は無視できません。たとえば2人で2泊して合計6万円の宿泊費なら、3.2%で1,920ポイント、カードの基本還元だけなら720ポイントです。差は1,200ポイントで、次の旅行の一部に回せる額です。
ただし、ポイントが付く条件は、プランによって違います。ポイント付与のあるプランか、現地払いでも対象になるかは、予約画面で確認してください。
ホットペッパービューティー
美容室やエステなどの予約サービスであるホットペッパービューティーでは、サービス側の1%とカード決済の1.2%で、2.2%の還元になる例が案内されています。
美容院に月1回通う人なら、1回7,000円として年間84,000円、2.2%で1,848ポイントです。ここでもポイントは、ネット予約をしてから利用し、条件を満たした場合に付く形です。店頭の支払いだけではサービス側のポイントが付かない場合があるため、予約から利用までの流れを確かめておくと安心です。
ホットペッパーグルメ
飲食店の予約サービスであるホットペッパーグルメでは、予約した人数に応じたポイントが付き、カード決済の1.2%が重なります。リクルートカードの案内では、1人あたり50ポイントの設定が示されています。
居酒屋やレストランの予約で、幹事を任される場面が多い人は、この仕組みを使うと得です。たとえば10人の宴会を予約すれば、サービス側で500ポイントが付く計算になります。ポイントの条件や上限は、店やキャンペーンで変わるので、予約画面の表示を基準にしてください。
注意
リクルートのサービスごとの加算率や条件は、キャンペーンなどで変わります。ここで示した数字は、2026年10月時点の案内に沿った例です。実際の予約の前に、各サービスの画面で最新の条件を確認してください。
貯めたポイントの使い道
リクルートのサービスで使う
貯めたリクルートポイントは、じゃらんnet、ホットペッパービューティー、ホットペッパーグルメなど、リクルートのサービスで1ポイント1円として使えます。ホットペッパーグルメは、一部の店舗で、会計時に支払額から差し引く使い方ができます。
また、Amazon.co.jpの支払いにも使えると案内されています。日用品や書籍の買い物にあてられるので、旅行や外食の機会が少ない人でも、使い道に困りにくいのが利点です。
Pontaやdポイントへの交換
リクルートポイントは、Pontaポイントとdポイントに交換できます。交換レートは、どちらも1対1です。交換には、リクルートIDと交換先のポイントの連携が必要と案内されています。
Pontaポイントはコンビニや飲食店、dポイントは携帯電話の料金や街のお店など、使える場所がさまざまです。リクルートのサービスを使わない人は、普段使いのポイントに寄せて使えば、使い道の幅が広がります。
交換したあとのポイントは、交換先の規約に従います。有効期限や使い方は、PontaとdポイントのそれぞれのWebページで確認してください。
なお、キャンペーンで加算される期間限定のポイントは、Pontaポイントへ交換できない場合があります。期間限定のポイントは、期限のあるうちにリクルートのサービスで使うのが無難です。
使い道の例を、年間4,320ポイント、つまり月3万円の利用で貯まる量に当てはめて考えます。4,320円分は、国内の宿泊代の一部や、数回の外食にあてられる額です。年に1回まとめて使うのか、月ごとに少しずつ使うのかを先に決めておくと、ポイントが使われないまま残ることを防げます。
ポイントの期限
ポイントには、種類によって有効期限があります。通常のポイントの扱いや、期間限定ポイントの期限は、リクルートポイントのマイページとヘルプに記載があるため、貯め始めたら一度確認しておくとよいでしょう。
ポイントが失効しないようにするには、使う予定を決めておくのが現実的です。年に1回、旅行の予約や美容室の支払いにまとめて使うと決めておけば、期限切れを防ぎやすくなります。
電子マネーチャージの上限と注意点
月30,000円までの対象
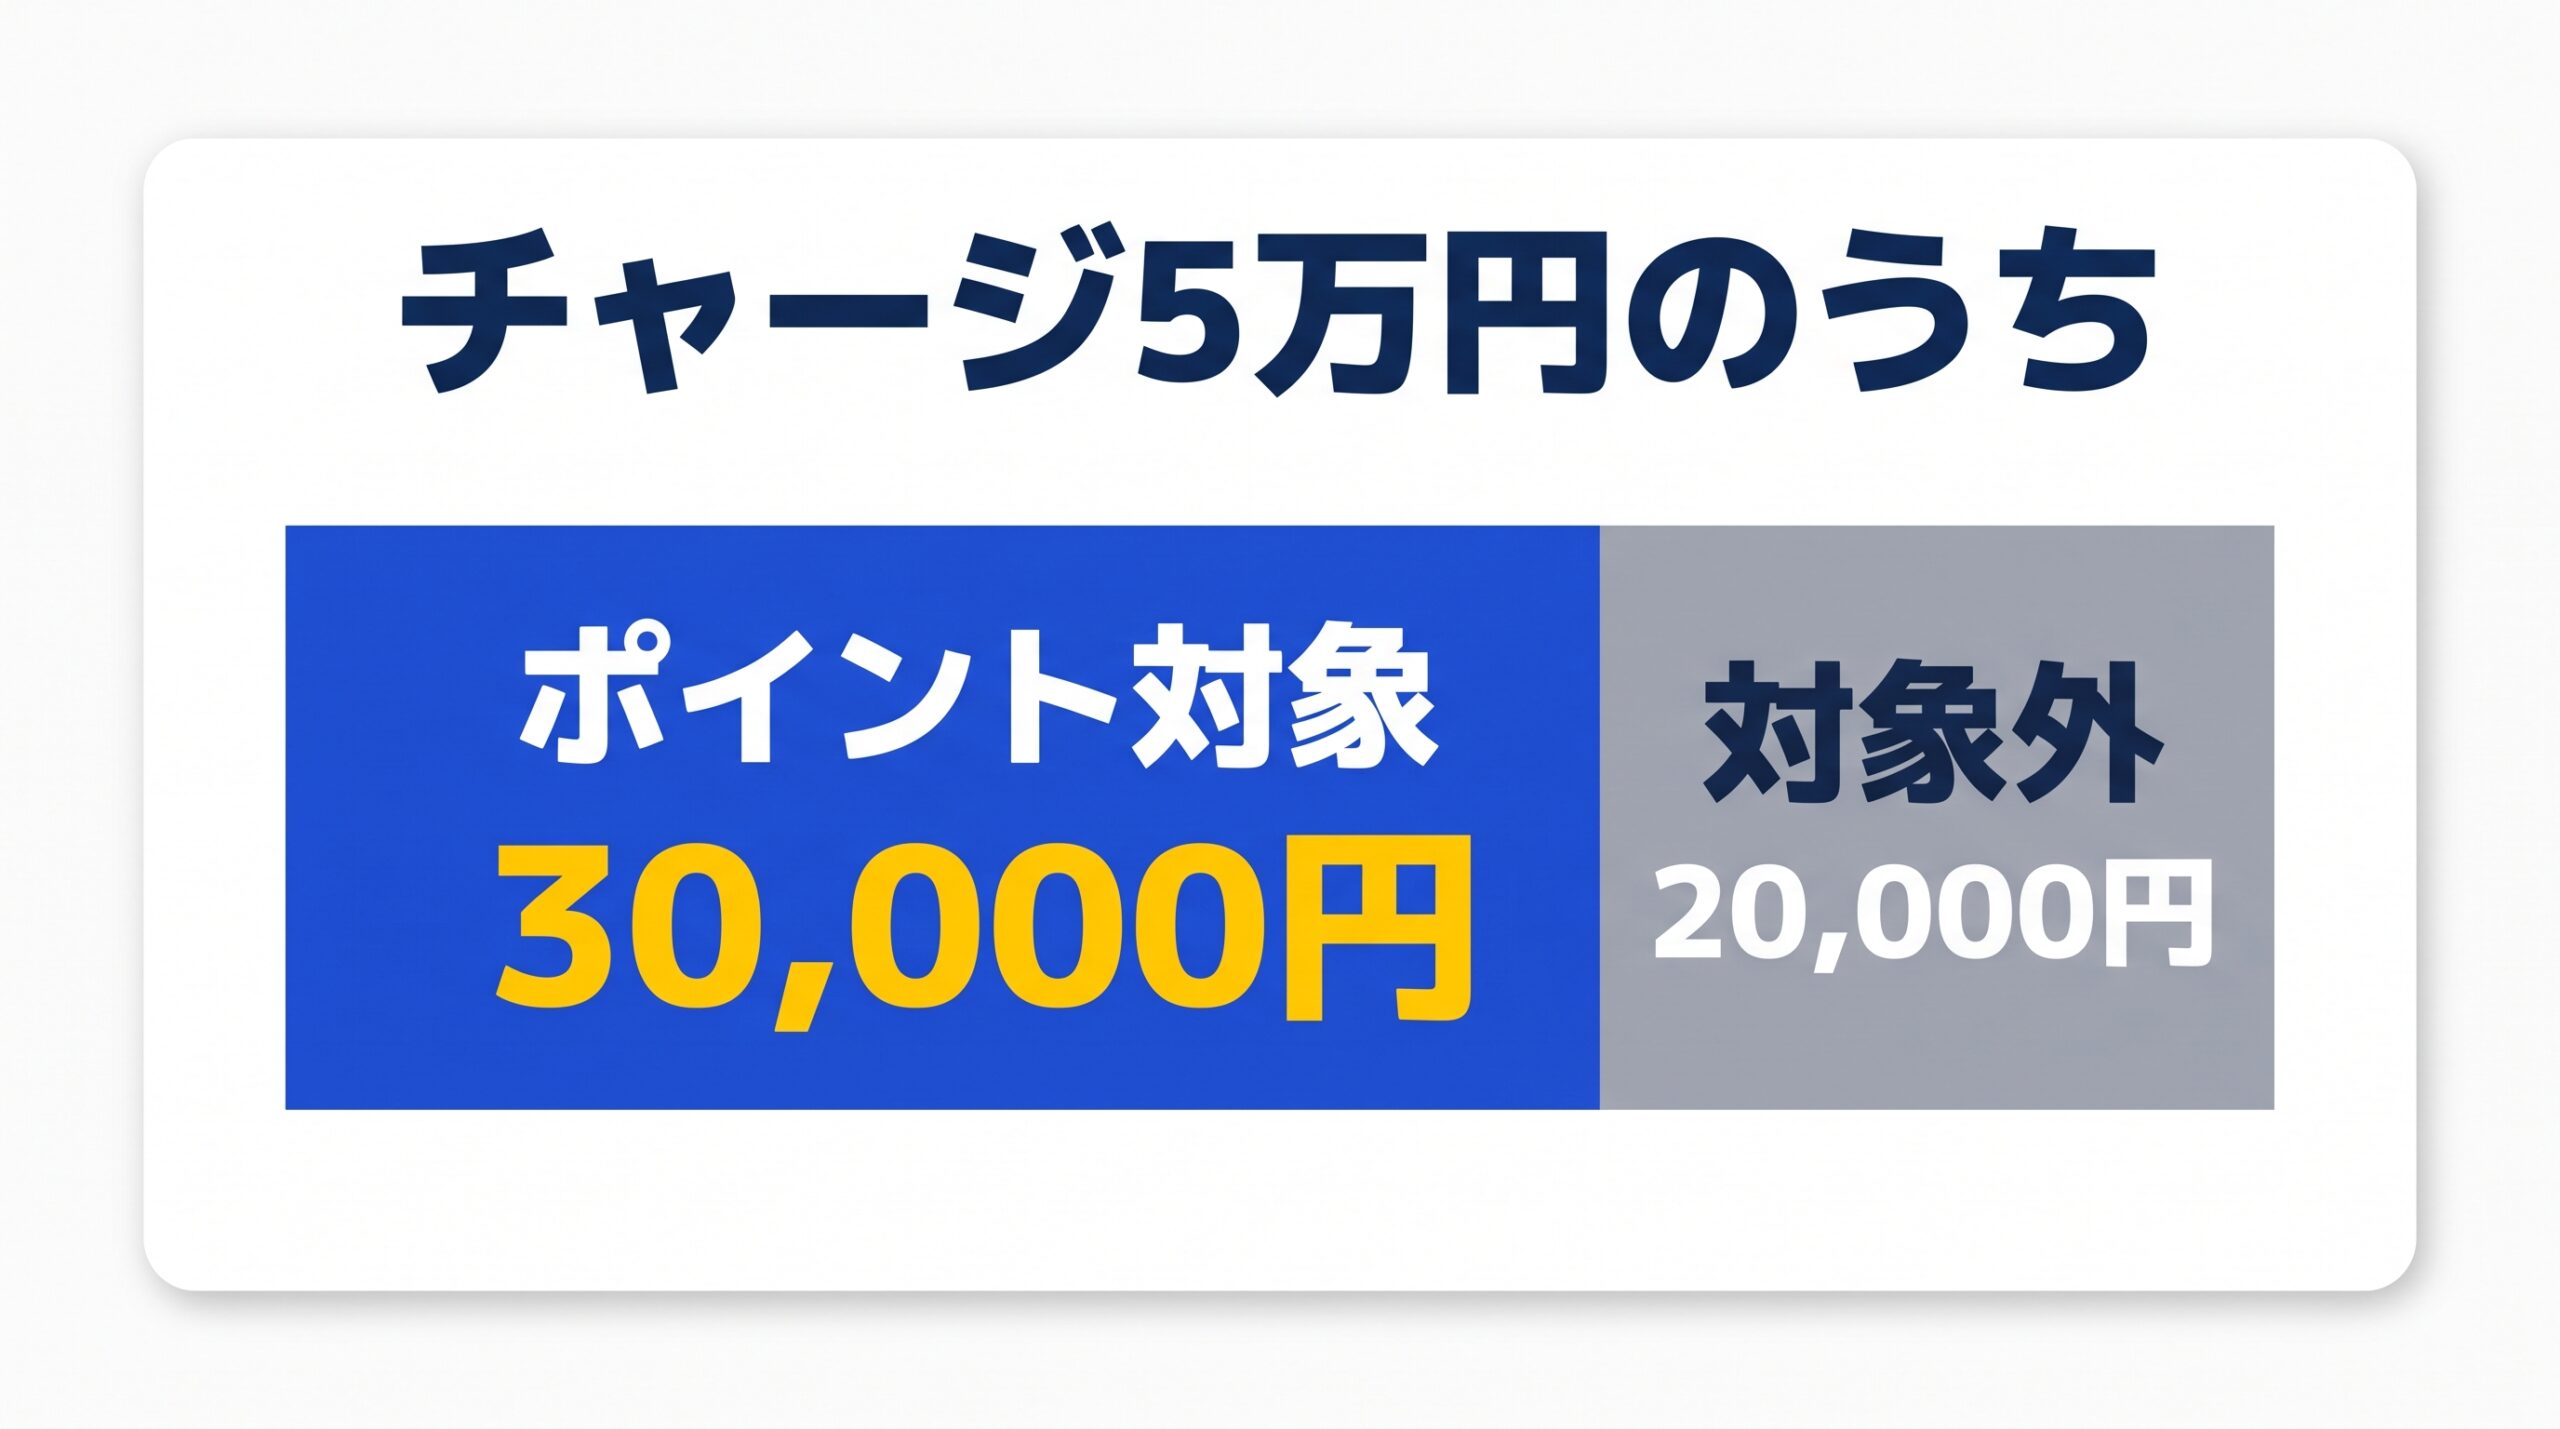
JCBの案内によると、電子マネーへのチャージによるポイント付与は、月30,000円までが対象です。30,001円以上のチャージ分には、ポイントが付きません。
月に10万円を電子マネーにチャージする使い方を想定していた人は、この上限が大きく響きます。ポイントの対象になるのは3分の1にとどまり、残りは通常のチャージと変わらなくなるためです。電子マネーを多く使う人は、この点を最初に確認しておく必要があります。
集計期間
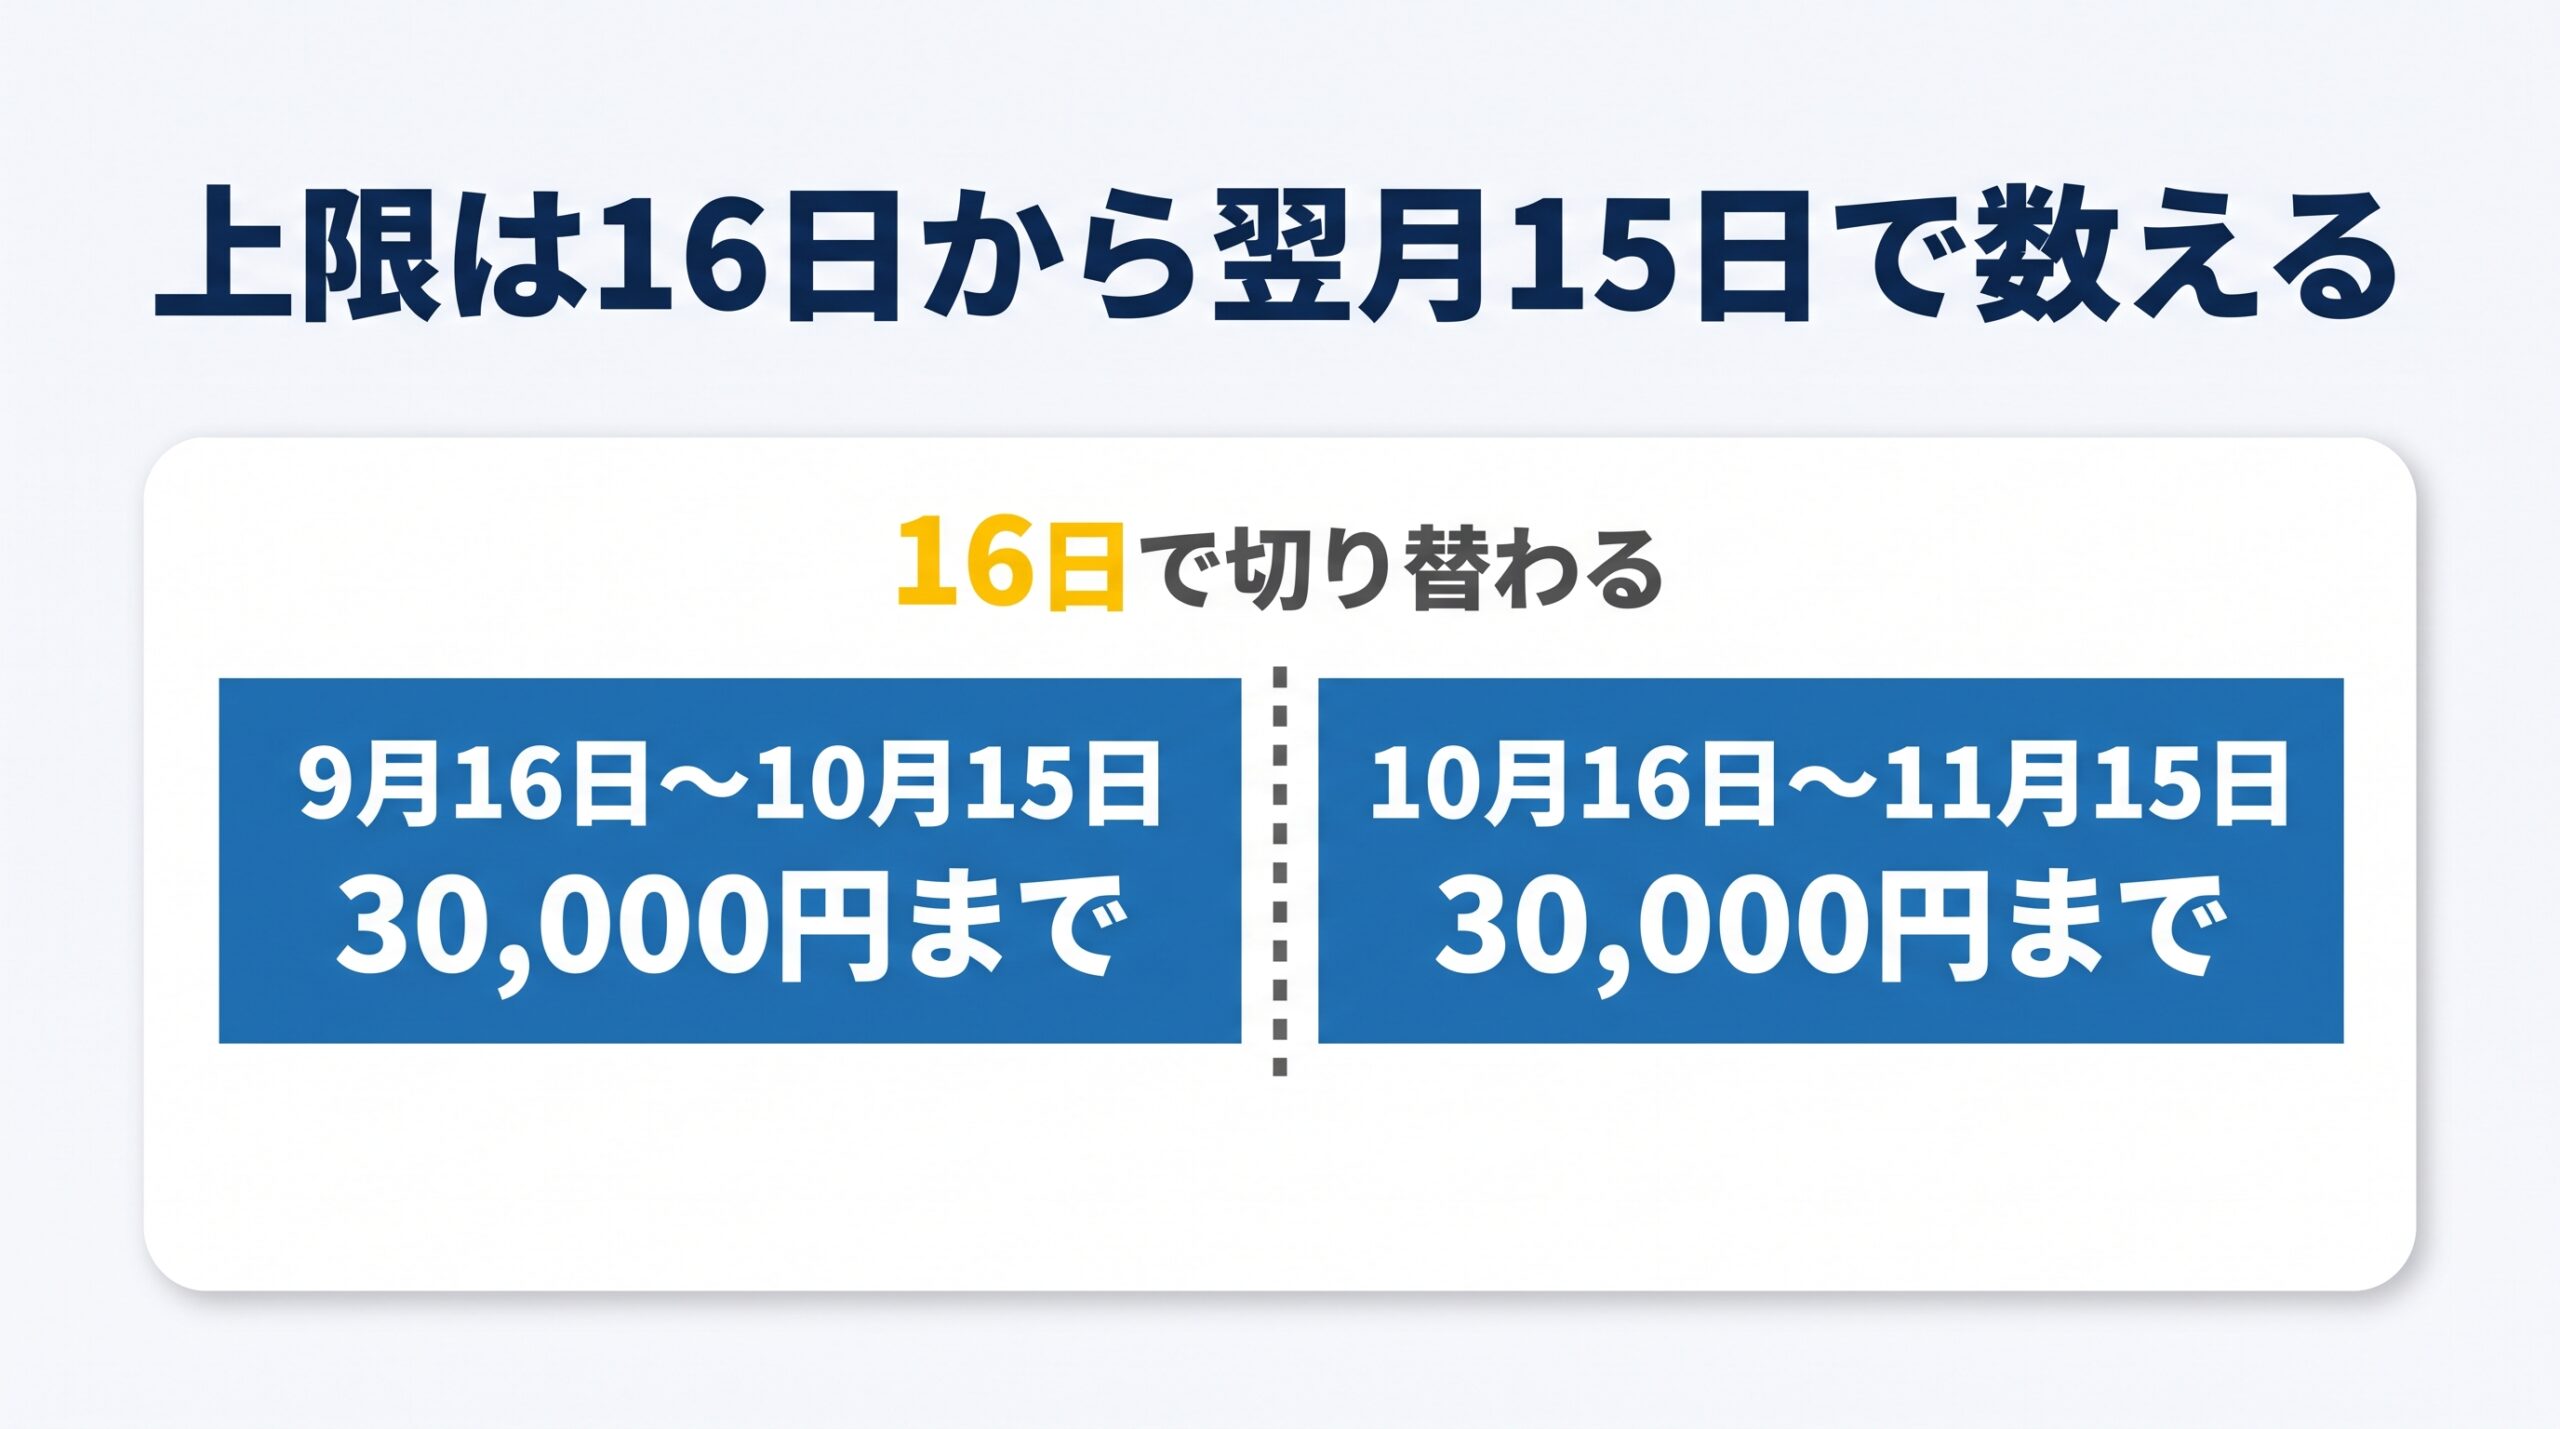
月30,000円の集計期間は、毎月16日から翌月15日までです。暦の月とは違うので、月末にまとめてチャージしたつもりでも、集計期間をまたいでいると、思っていた月の上限に入らないことがあります。
たとえば10月10日に20,000円、10月20日に20,000円をチャージすると、10日分は9月16日から10月15日の期間、20日分は10月16日から11月15日の期間に入ります。どちらの期間も月30,000円を超えないので、40,000円がすべて対象になる計算です。上限をうまく使うには、集計期間を意識してチャージの日を分けるのが一つの方法です。
対象外のチャージ
JCBの案内で、チャージ分がポイントの対象になるのは、nanacoとモバイルSuicaとされています。ただしnanacoは、2020年3月12日以降、新規の登録ができません。すでに登録している人は、引き続きチャージの対象です。
楽天Edy、SMART ICOCA、WAONなどは対象外とされています。電子マネーが主な支払いの人は、チャージ先がポイントの対象になるかを、申込前に必ず確認してください。
注意
電子マネーチャージの対象や上限は、ブランドによって異なります。Visa・Mastercardでは、チャージできる電子マネーや条件がJCBと違うため、他の人の体験談をそのまま当てはめず、JCBの案内を基準にしてください。
付帯保険の内容と利用付帯の条件
海外旅行傷害保険
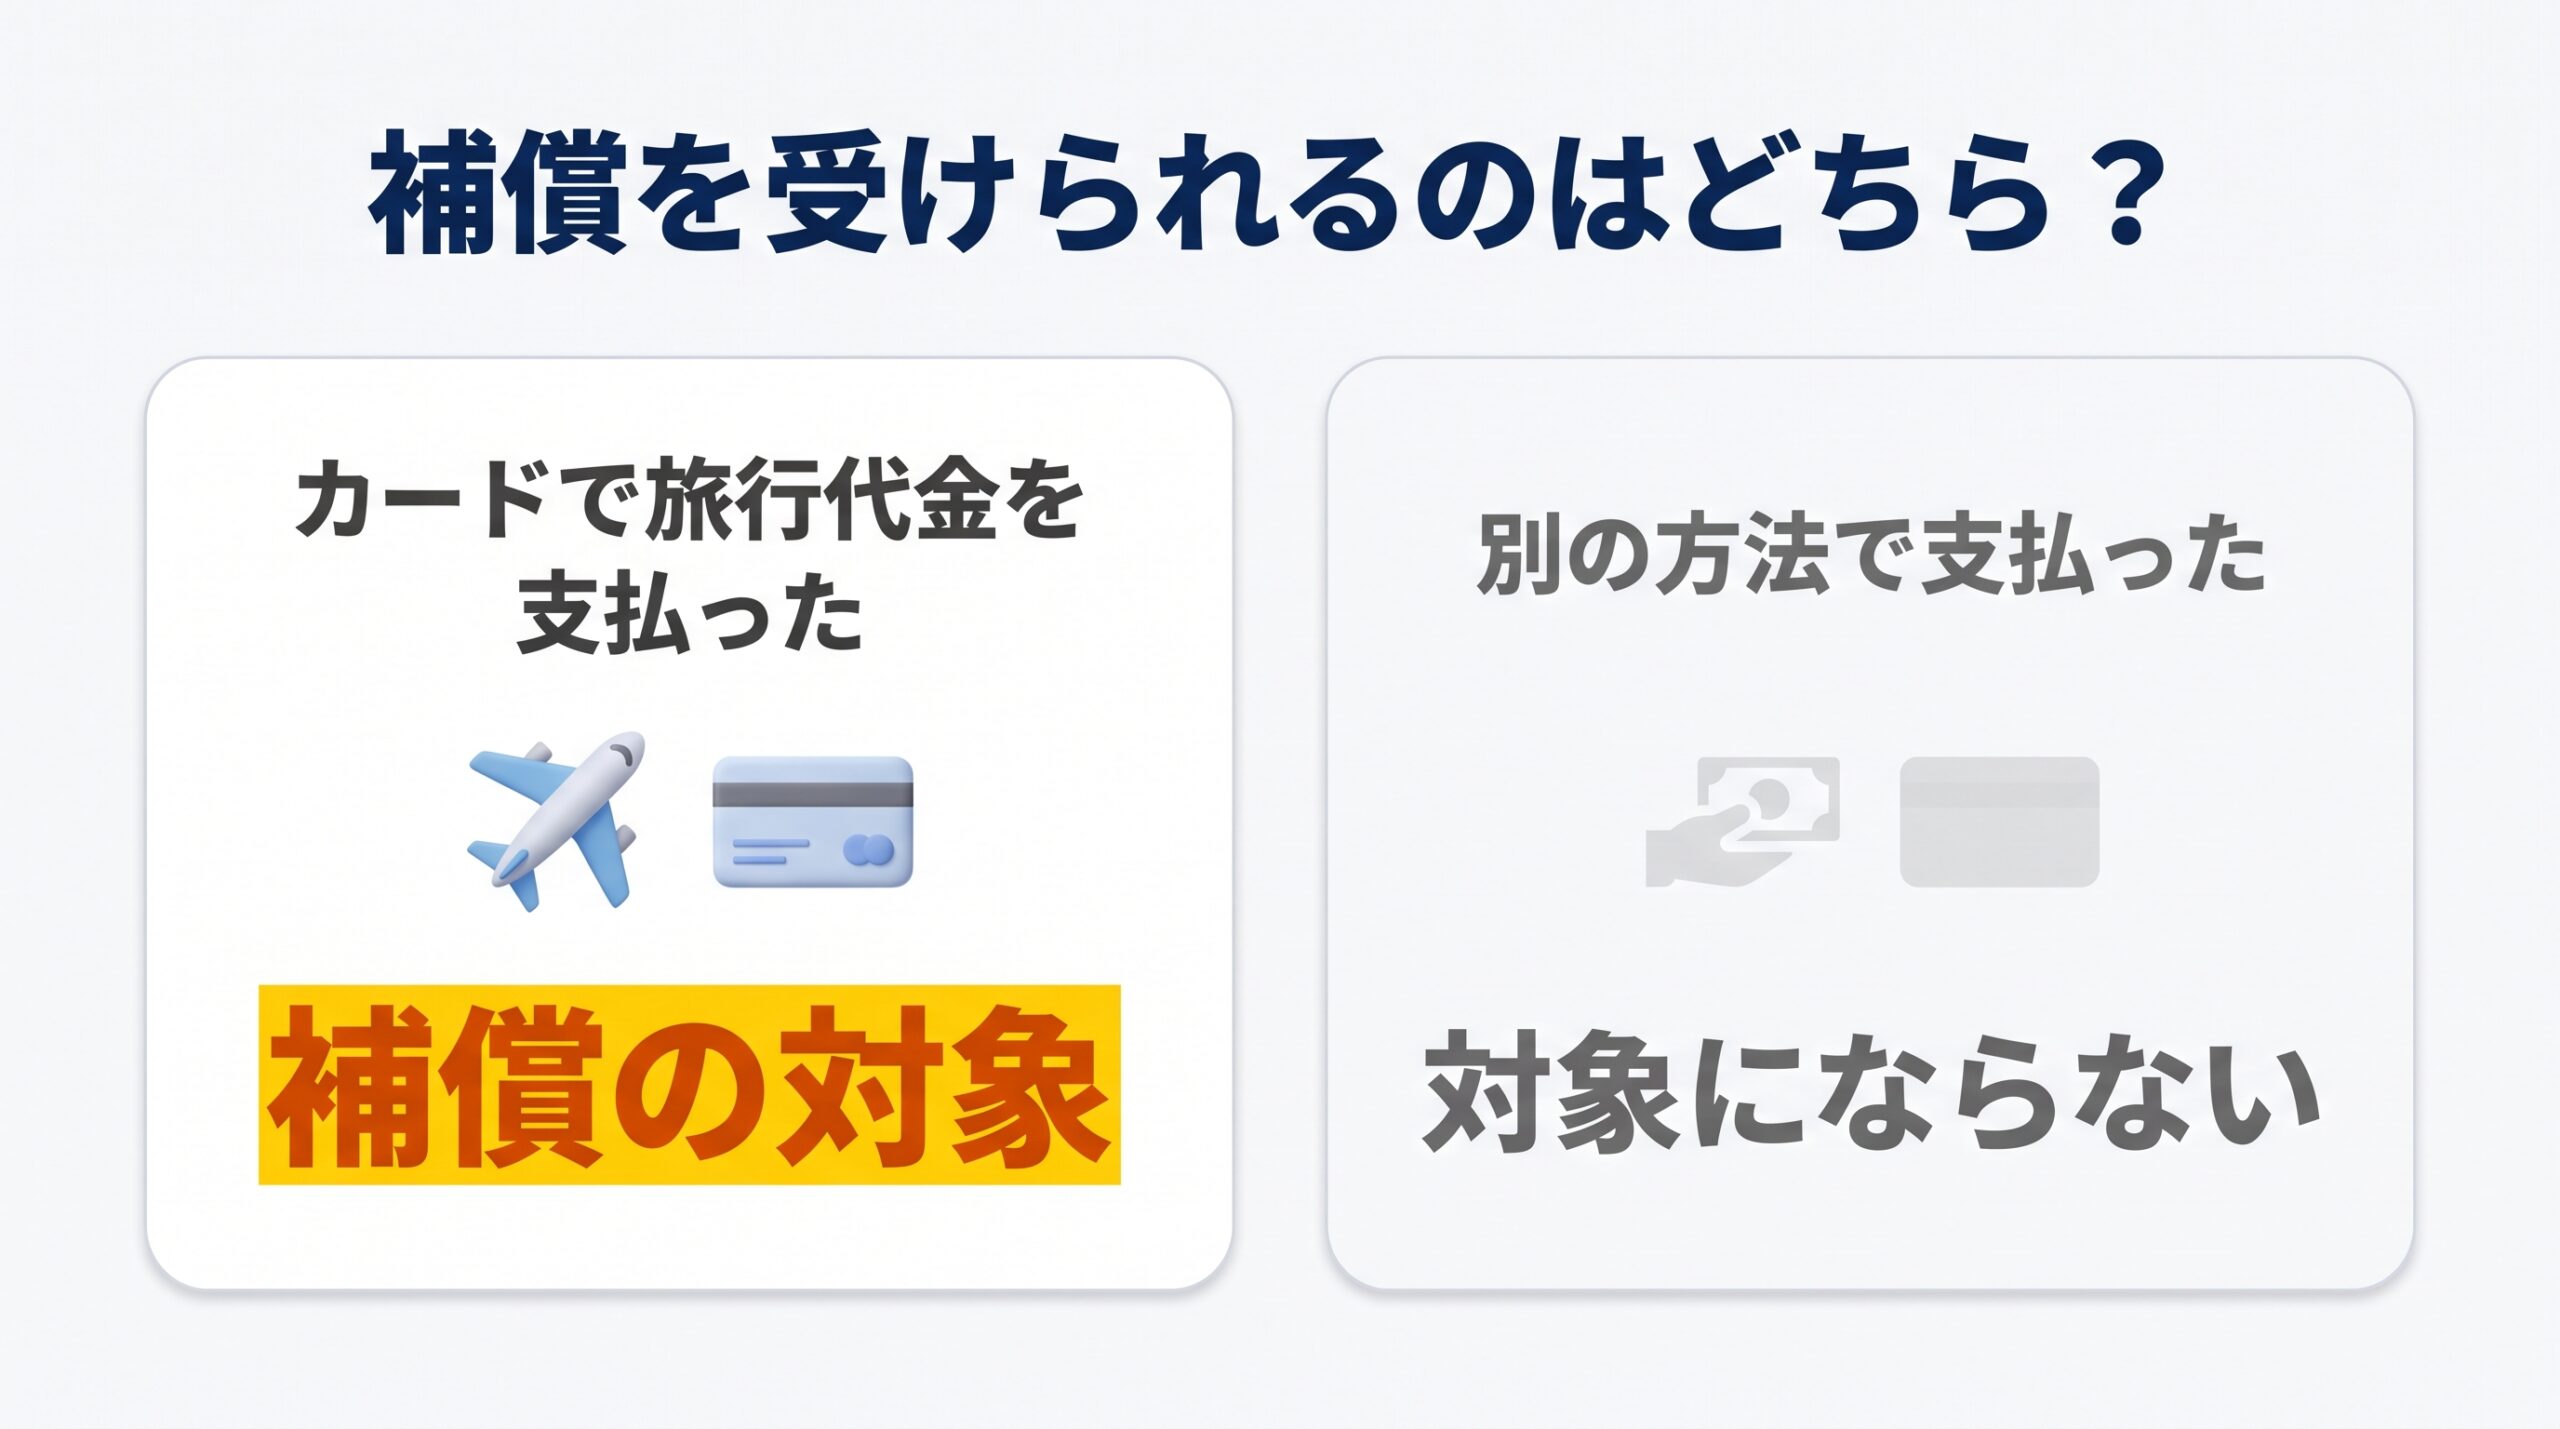
リクルートカードには、海外旅行傷害保険が付いています。補償額は最高2,000万円で、利用付帯です。利用付帯とは、旅行代金などを、そのカードで支払ったときに初めて補償の対象になる仕組みをいいます。
持っているだけで自動的に補償される自動付帯と違い、使い方で補償の有無が変わります。海外旅行の際は、航空券やツアー代金をリクルートカードで支払う習慣をつけておけば、費用をかけずに補償を足せます。
補償の対象になる支払いの範囲や、補償の細かい条件は、保険の約款で決まっています。旅行前に、JCBの案内で対象の範囲を確かめてください。
国内旅行傷害保険
国内旅行傷害保険は、JCBのみに付いています。補償額は最高1,000万円で、海外と同じく利用付帯です。Visa・Mastercardには、国内旅行傷害保険が付かないと案内されています。
国内の出張や旅行で、新幹線のチケットや宿泊代をカードで支払う人には、補償が増えるのが利点です。年会費無料のカードに国内の旅行保険が付いているのは、JCB版の利点の一つです。
補償額は最高1,000万円と案内されていますが、ケガや死亡などの区分ごとの金額は約款で決まっています。内訳はJCBの案内で確認してください。
ショッピング保険
ショッピング保険は、カードで購入した商品が破損や盗難にあったときに、損害を補償する保険です。JCBは海外・国内ともに年間200万円まで、Visa・Mastercardは年間100万円までと案内されています。
JCBのほうが補償の上限が高い点は、ブランドを選ぶ際の判断材料になります。家電やスマートフォンなど、単価の高い買い物をカードで支払う人は、JCBの上限が役立ちます。
補償を受けるには、購入日から一定の期間内であることや、自己負担額が設定されていることなど、細かい条件があります。実際に使う場面では、保険の案内ページと、カード会社への連絡の手順を先に確認してください。
三つの保険に共通するのは、使い方によって補償の有無が変わる点です。旅行のたびに次の項目を確認する習慣をつけておくと、補償を受けそこねる事態を避けられます。
- 航空券、ツアー代金、宿泊費、乗車券などの旅行代金を、リクルートカードで支払ったか
- ほかのカードにも保険が付いている場合に、補償の重なりと金額を把握しているか
- 万一のときの連絡先と手順を、旅行前にスマートフォンへ控えたか
保険に頼る前に、事故や盗難に備える基本の行動も欠かせません。補償は損害の一部を埋めるものであり、手続きにも書類と時間が必要です。
JCBを選ぶ理由とブランドごとの違い
タッチ決済とETCカード
JCB版の特徴は、タッチ決済に対応していることです。レジで端末にカードをかざすだけで支払えるので、暗証番号やサインの手間が減ります。リクルートカードの案内でも、JCBはタッチ決済に対応する一方、Visa・Mastercardは対象外と整理されています。
ETCカードは、JCBでは1年目が無料で、2年目以降は年500円(税別)です。前年にETCの利用が1回以上あれば無料になるため、車に乗る人なら実質無料で持てます。年に1回も高速を使わない人は、ETCカードの発行を見送るのも一案です。
Visa・Mastercardとの比較表
ブランドごとの違いを、案内に沿って表にまとめます。
| 項目 | JCB | Visa・Mastercard |
|---|---|---|
| 基本の還元率 | 1.2% | 1.2% |
| タッチ決済 | 対応 | リクルートカードの案内では対象外 |
| 海外旅行傷害保険 | 最高2,000万円 | 最高2,000万円 |
| 国内旅行傷害保険 | 最高1,000万円 | 付かない |
| ショッピング保険 | 年間200万円 | 年間100万円 |
| 年会費 | 無料 | 無料 |
基本の還元率や海外旅行傷害保険は、ブランドによる差がありません。差が出るのは、タッチ決済、国内旅行傷害保険、ショッピング保険の3点で、JCBのほうが手厚い構成になっています。
ただし、Visa・Mastercardを選ぶ理由もあります。チャージできる電子マネーの対象や、人によって優先する点は変わります。この記事はJCB版を前提にしているので、Visa・Mastercardの詳細は、リクルートカードの案内で確認してください。
年間利用額別のポイント試算
月3万円の場合
月3万円をリクルートカードで支払う人は、年間36万円です。基本還元率1.2%で計算すると、年間4,320ポイントが貯まります。
内訳のイメージは、スーパーやドラッグストアなどの日用品が月2万円、通信料金や公共料金が月1万円といったところです。年間4,320ポイントは、4,320円分の価値で、ちょっとした買い物や外食に回せる額です。
月10万円の場合
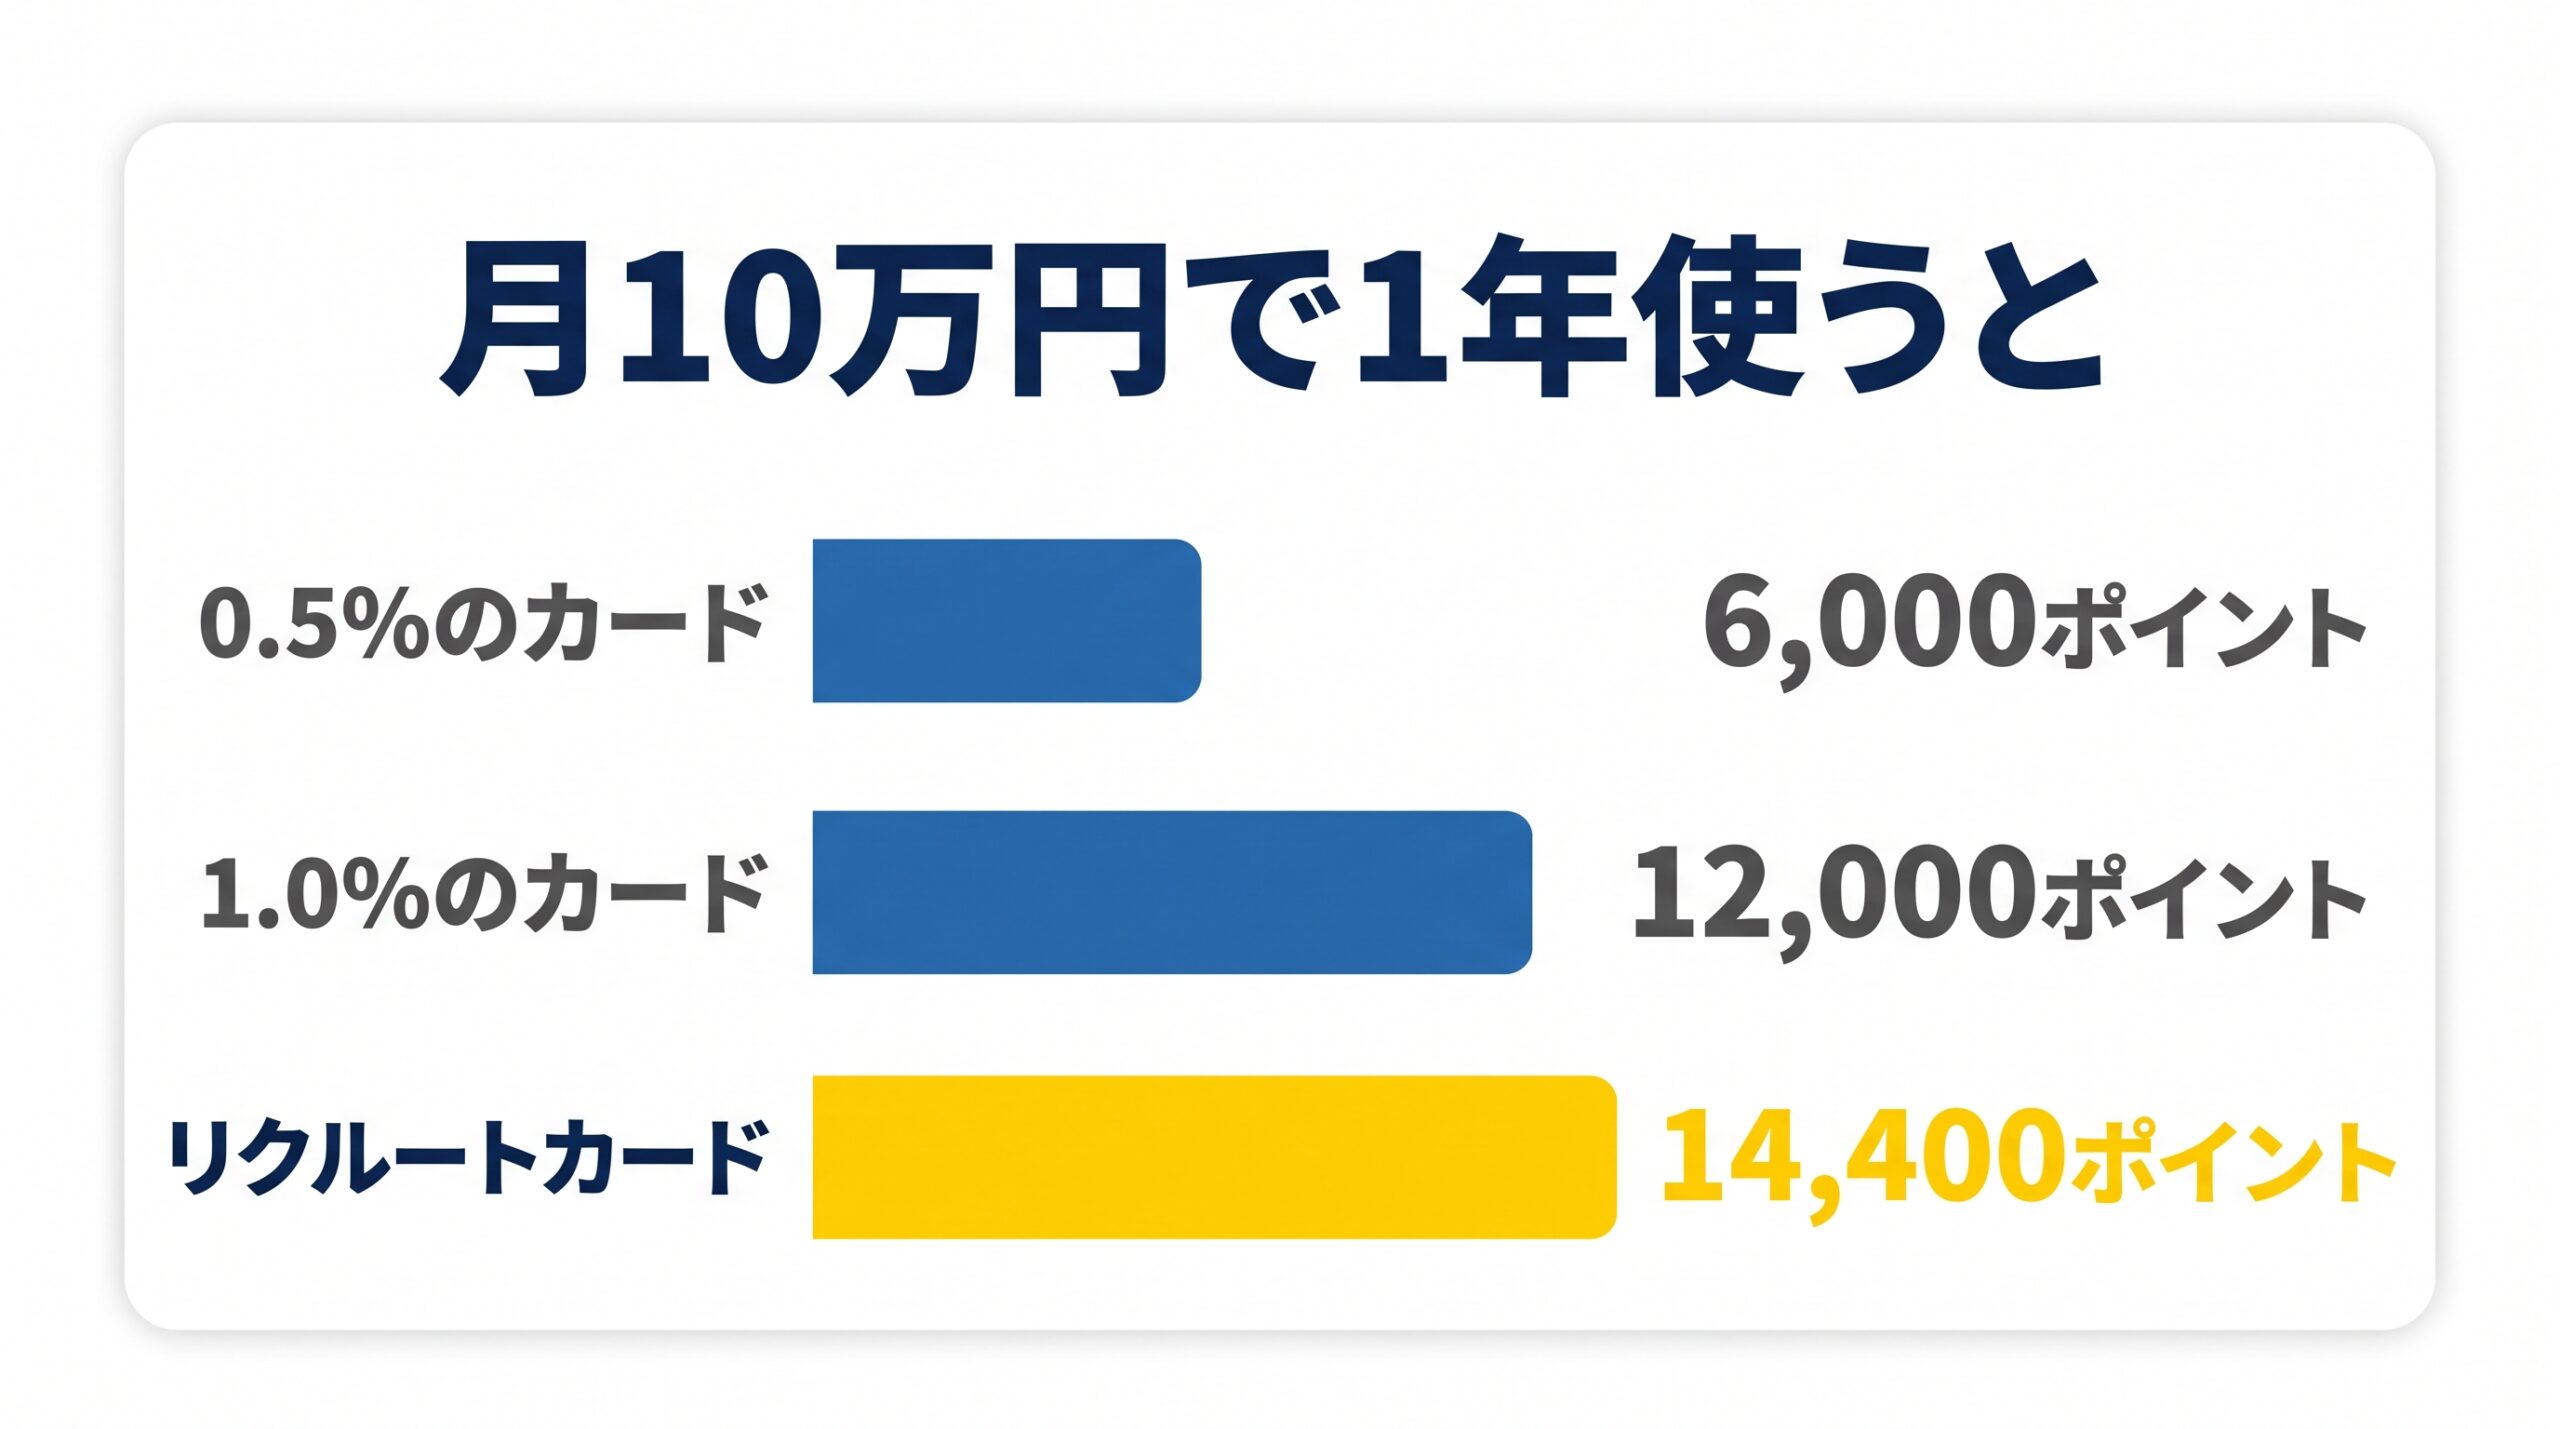
月10万円なら、年間120万円の支払いです。1.2%で計算すると、年間14,400ポイントになります。
還元率が0.5%のカードで同じ金額を使った場合は6,000ポイント、1.0%のカードなら12,000ポイントです。0.5%のカードとは8,400ポイント、1.0%のカードとは2,400ポイントの差が出ます。
| 利用額 | 還元率0.5%のカード | 還元率1.0%のカード | リクルートカード |
|---|---|---|---|
| 月3万円の年間ポイント | 1,800 | 3,600 | 4,320 |
| 月10万円の年間ポイント | 6,000 | 12,000 | 14,400 |
試算は、すべての支払いが基本の還元率の対象になる前提です。電子マネーのチャージや対象外の支払いが含まれる場合は、その分だけポイントが減ります。
家族カード
家族カードを作ると、家族の利用分も合わせてポイントが貯まります。JCBの案内でも、家族カードの利用分も合算してポイントが付与されると記載されています。
夫婦で月5万円ずつ使えば、世帯で月10万円の支払いになり、年間14,400ポイントです。ポイントは本会員のものにまとまるため、家族それぞれのカードでポイントを分散させずに済みます。
申込から発行までの流れ
申込前の準備と審査
申込の画面では、氏名、住所、勤務先、年収などの情報の入力が必要です。入力した内容は、カード会社が審査で確認します。事実のとおりに入力してください。
審査の基準は公開されておらず、通過できるかどうかは申込の内容によって異なります。結果を事前に断定できないため、審査に通ることを前提にした支払いの計画は立てないほうが安全です。
準備しておくと進めやすいのは、次のものです。
- 本人確認書類
- 支払いに使う銀行口座の情報
- 勤務先の名称と所在地
- 年収の目安
申込画面に進む前に、次の点も決めておくと入力がスムーズです。
- 利用限度額の希望を設定するか
- キャッシングの枠を付けるか
- 家族カードやETCカードも同時に申し込むか
- 使うブランドはJCBでよいか
モバ即の使い方
リクルートカードのJCBは、モバ即と呼ばれる即時発行の仕組みに対応しています。リクルートカードの案内では、最短5分で発行できると説明されています。
発行までの時間は、申込の時間帯や審査の状況によって変わります。急ぎで使いたい場合は、受付の時間帯と、本人確認の方法を事前に確かめておくと安心です。
届いた後の設定
カードが届いたら、まず次の設定を済ませておくと、使い始めてからの手間が減ります。
- 利用明細を確認できるアプリやマイページへの登録
- 公共料金や通信料金の支払い方法の変更
- リクルートIDとポイントの連携
- ポイントの交換先であるPontaやdポイントの連携
支払い方法の変更が反映されるまでの期間は、各サービスで違います。切り替えが重なる月は、請求の日付を見ながら順に進めてください。
デメリットと別のカードが合う場面
還元率が下がるケース
基本の1.2%が付かないのは、先に挙げた対象外の支払いと、電子マネーチャージの上限を超えた分です。ほかにも、キャンペーンの特典は期間限定であることが多く、時期によって条件が変わります。
また、貯まるポイントが1ポイント1円のリクルートポイントであるため、マイルを貯めたい人には向きません。航空会社のマイルへ交換できるポイントを貯めるカードのほうが、目的に合います。
上限の影響を受ける人
電子マネーのチャージが生活の中心にある人は、月30,000円の上限が足かせになります。モバイルSuicaに毎月5万円をチャージする使い方だと、対象は3万円までで、残りの2万円分はポイントが付きません。
このような人は、チャージ以外の支払いをリクルートカードにまとめて、チャージには上限のない別のカードを使うなど、役割を分けるのが現実的です。1枚で何もかもまかなおうとせず、使い分けを考えると損が減ります。
また、特定の店舗やサービスで高い還元率をうたうカードもあります。よく使う店が決まっている人は、そうしたカードと併用し、それ以外の支払いをリクルートカードに回すのも選択肢です。
よくある質問
年会費は本当に無料?
リクルートカードの本会員の年会費は、案内で永年無料とされています。家族カードも無料と案内されています。
注意したいのは、ETCカードの年会費です。JCBのETCカードは、1年目が無料で、2年目以降は年500円(税別)という条件があり、前年にETCの利用があれば無料です。こうした付帯カードの条件は、本会員の年会費とは別に定められています。
ポイントは失効する?
ポイントには種類によって有効期限があります。通常のポイントの期限の扱いは、リクルートポイントのマイページとヘルプで確認できます。
キャンペーンで加算される期間限定のポイントは、期限が短く、Pontaポイントへの交換ができない場合があります。貯めるだけでなく、使う予定を決めておくと、失効を防げます。
審査に不安がある時は?
審査の基準は公開されていないため、通過の可否は申込のうえで決まります。審査で何が見られるかは、カード会社の案内で確認できる範囲にとどまります。
利用限度額の希望や、キャッシングの枠を付けるかどうかは、申込画面で選べる項目と案内されています。使わない機能は付けずに申し込む、という考え方もあります。結果はどちらの場合も断定できないため、申込の内容は事実のとおりに入力してください。
まとめ
申込前に公式で確認する点と次の行動
リクルートカードJCBは、年会費無料と基本1.2%の還元率を軸に、公共料金や税金も含めた固定費でポイントを貯めやすいカードです。リクルートのサービスを使う人は、さらに上乗せの還元を受けられます。
一方で、電子マネーのチャージには月30,000円の上限があり、旅行保険は利用付帯です。貯まるポイントがマイルでなくリクルートポイントである点も、目的によっては合わない理由になります。
申込の前に、次の3点を公式のページで確かめておくと、使い始めてからの食い違いを防げます。
- 自分が使う電子マネーが、ポイントの対象になるか
- 旅行や出張の支払いを、カードにまとめられるか
- 貯めたポイントの使い道が、生活のなかに見つかるか
3点とも当てはまるなら、リクルートカードJCBは候補に残してよいカードです。条件の最新の内容は、リクルートカードの公式サイトと、JCBのポイント対象の案内で確認してください。